領収書とレシートの違いは?「実はレシートが有利」な真相を徹底解説
レジで会計を済ませる際、「念のため手書きの領収書をもらっておこう」とわざわざ宛名や但し書きを書いてもらっていませんか。日本のビジネスシーンでは長年、「レシートは簡易的な紙切れであり、手書きの領収書こそが正式な証拠書類」という固定観念が根強く共有されてきました。
しかし、経理の実務現場や税務調査の最前線では、その常識が完全に覆されています。むしろ機械印字されたレシートの方が圧倒的に高い証拠能力を持ち、手書きの領収書がかえって税務リスクを招くケースが頻発しています。適格請求書等保存方式(インボイス制度)の定着と電子帳簿保存法の運用が進む2026年の法制下において、損をしないための正しい選択基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税法上の効力や税務調査の現場では、品目の明細が改ざん不能な形で印字されるレシートの方が手書き領収書より証拠能力が高いケースが多い。
- 要点2:インボイス制度対応において、飲食業や小売業など特定の業種では「宛名なしレシート(簡易インボイス)」で仕入税額控除が法的に認められている。
- 要点3:手書き領収書の「お品代」「上様」は脱税・私的流用を疑われる最大の引き金であり、2026年の最新税務ルールに即した適切な保管が不可欠。
【決定的な真相】税務調査や経費精算でレシートの方が証拠能力が高い理由
「レシートではなく、わざわざ手書きの領収書をもらう方が確実だ」という思い込みは、現代の税務実務においては大きな落とし穴になり得ます。税務署の調査官が何よりも重視するのは、書類の見た目の重厚さではなく、「その支出が真実に事業に関連するものかどうか」という客観的な事実関係です。
一般的な手書きの領収書には、支払総額、日付、受取人の名称、そして「お品代」という極めて抽象的な但し書きしか記載されません。一方で、POSレジから出力されるレシートには、購入した個々の品目名、単価、数量、決済時刻、店舗情報(支店名・レジ番号)が自動的かつ不可逆的に記録されます。
国税局OBの税理士は、近年の税務調査の実態について次のように証言しています。「調査官が真っ先に疑うのは、業務に関係のない私的な買い物や、高級贈答品の偽装です。手書き領収書で『お品代 35,000円』とだけ書かれている場合、本当に文房具や消耗品なのか、それとも私物のブランド品やゲーム機を買ったのか判別できません。そのため、裏付けとなるレシートの提出を求められたり、反面調査の対象になりやすいのです。最初から明細がすべて印字されたレシートがあれば、調査官はその場で事業関連性を確認できるため、追及を受けるリスクは激減します。」
つまり、税務調査の証拠能力という観点において、改ざんの余地がないレシートは手書き領収書を凌駕する強力な武器になります。
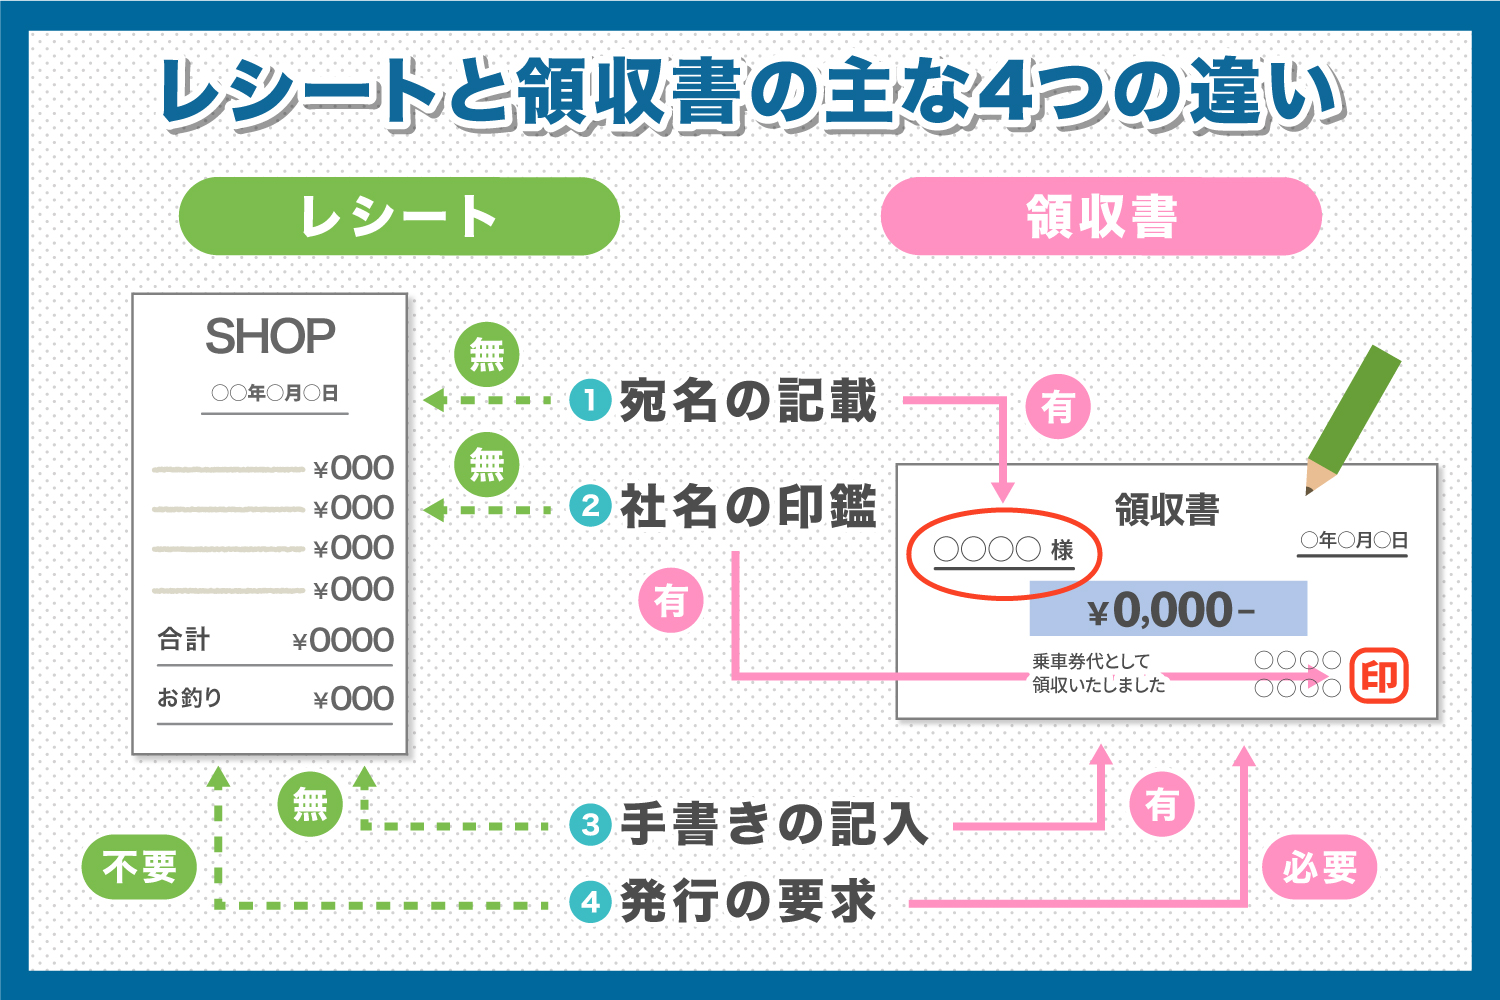
【2026年最新ルール】適格請求書等保存方式(インボイス)と電子帳簿保存法の要件整理
2023年10月のインボイス制度導入から数年が経過した2026年現在、消費税の仕入税額控除を受けるための要件はビジネスパーソンにとって必須の教養となりました。手書き領収書であれレシートであれ、税務上の有効性を決定づけるのは「適格請求書」としての記載要件を満たしているかどうかです。
日々の経費精算や確定申告を正しく処理するため、手書き領収書とレシートの違いを法的な要件から整理した比較データを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 購入品目の透明性 | レシート:全品目印字 領収書:要約(お品代等) | 税法上は取引内容の特定が必須 | 明細が完全に可視化されるレシートが圧倒的に優位 |
| 宛名記載の法定義務 | 小売・飲食等は宛名省略可(消費税法第30条9項) | 社名・屋号のフルネーム記載が慣習 | 簡易インボイス対象業種なら宛名なしレシートで法的に満額控除可能 |
| 登録番号の印字体制 | POSレジ対応率98%以上(T+13桁) | 手書きやゴム印での追記が必要 | 手書き領収書は番号の脱落や誤記による不備リスクが高い |
| 電子帳簿保存法対応 | スマホスキャン・OCR読取適合率約95% | 手書き文字の自動認識率は60〜70%に低下 | デジタル保存・タイムスタンプ処理の効率面でもレシートが圧倒的 |
税法上の効力において、適格簡易請求書(簡易インボイス)が認められている以下の事業者からの受領であれば、宛名が記載されていないレシートであっても、正式な適格請求書として全額の仕入税額控除が認められます。
- 小売業(スーパー、コンビニ、百貨店、ドラッグストアなど)
- 飲食業(レストラン、カフェ、居酒屋など)
- 旅客運送業(タクシー、バス、鉄道など)
- 旅行業および写真業
- 駐車場業
これらの店舗で経費精算を行う場合、レジを待たせてまで手書き領収書を発行してもらう実益は、税法上ほぼ皆無であるのが実態です。
【実態検証】経理担当者と国税OBが明かす「お品代」手書き領収書の落とし穴
なぜここまでレシートの信頼性が評価される一方で、世間では手書き領収書へのこだわりが残っているのでしょうか。そこには日本特有の企業文化と、実務現場の深い歪みがあります。
都内のIT企業で経理統括を務める40代女性は、社内精算におけるフラストレーションを率直に語ります。「営業担当者が得意先との会食後、わざわざ手書きの領収書をもらってくるのですが、但し書きが『お品代』になっているものが後を絶ちません。社内規定上、誰と何人で利用したのかが分からなければ会議費なのか交際費なのか判定できませんし、後からコース料理の内容や酒類の割合を確認するために『明細レシートも一緒に出してください』と二度手間になるケースばかりです。」
SNSやビジネス掲示板を分析しても、「経理から領収書だけではダメと言われ、捨ててしまったレシートをゴミ箱から探した」「宛名を『上様』でもらったら経費として否認された」という悲鳴が数多く見受けられます。
さらに深刻なのは但し書きの書き方です。手書き領収書に記載される「お品代」という表現は、昭和の高度経済成長期から平成にかけて定着した「角を立てずに中身をぼかす」日本的な曖昧さの産物に過ぎません。しかし、厳格化された現代の税務調査において、「お品代」は自ら『中身を証明できません』と宣言しているようなものです。但し書きで提出するならば、「〇〇プロジェクト打合せ飲食代(3名)」や「書籍代(業務関連)」など、取引内容を客観的に特定できる記載が絶対に欠かせません。
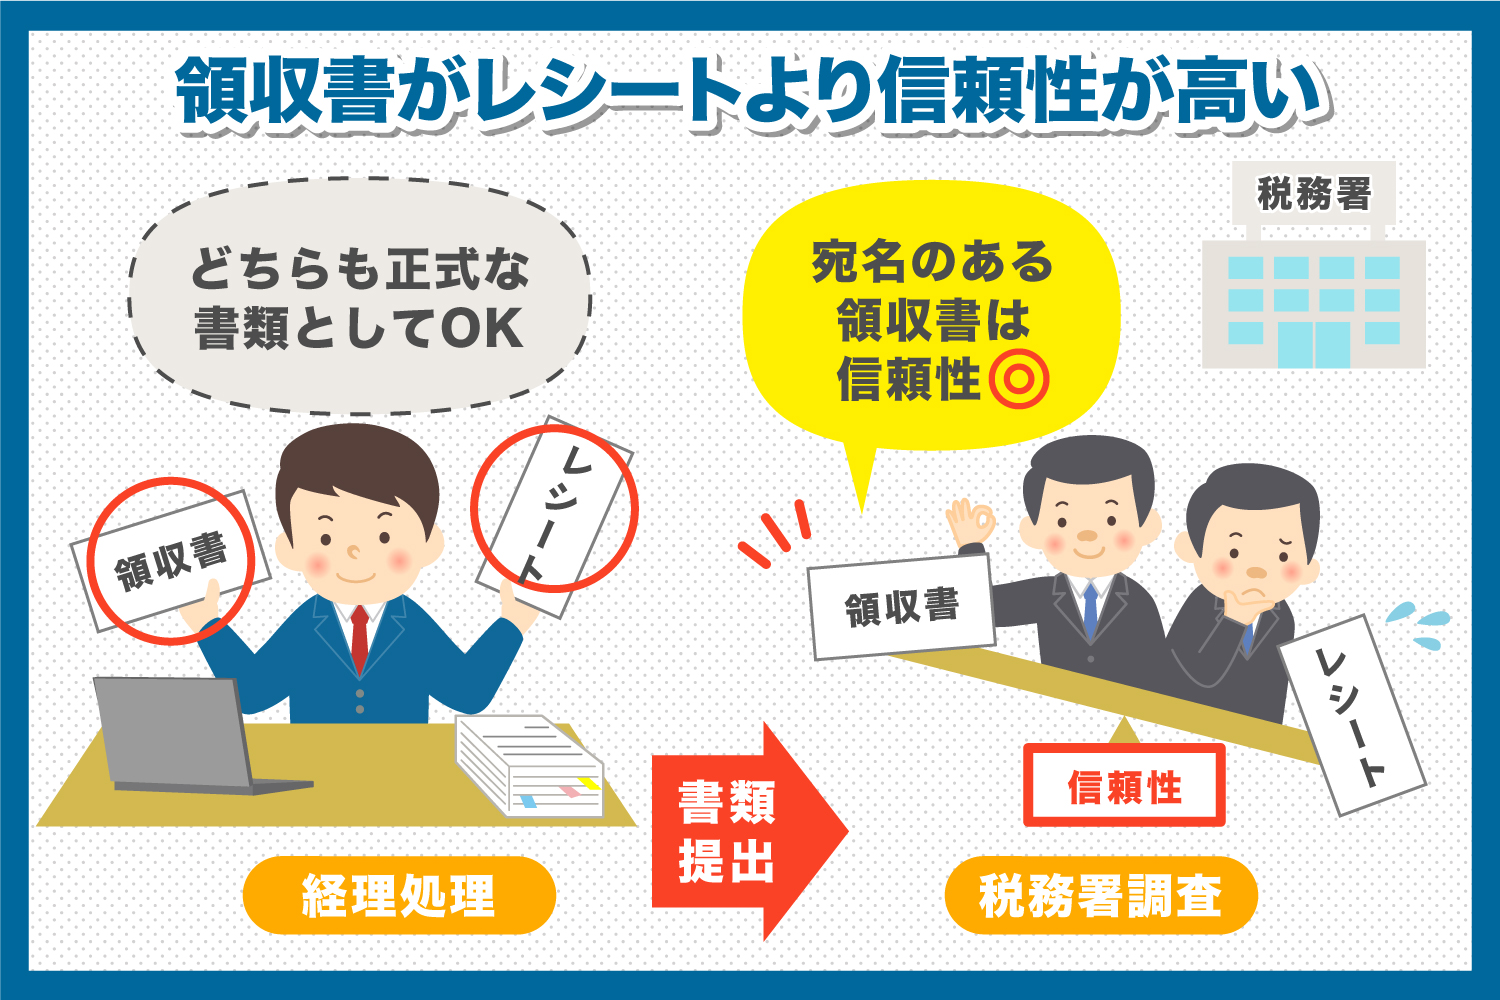
一般に知られていない盲点とネットの誤解|宛名なしレシートの真実
ネット上の情報や社内の古いルールの中には、税法と乖離した誤解が依然として蔓延しています。代表的な誤謬を解き明かしていきましょう。
誤解①:「宛名のないレシートは確定申告や経費精算で使えない」
これは最も多い誤解です。前述の通り、消費税法第30条第9項により、飲食業や小売業、タクシーなどでは「宛名なし」の簡易インボイス保存が認められています。また、所得税や法人税の経費算入基準においても、宛名がないことだけを理由に経費から除外されることはありません。「誰が、いつ、どこで、事業のために何をいくら支払ったか」を合理的に説明できれば、宛名なしレシートで何の問題もなく経費として認められます。
誤解②:「レシートは感熱紙だから文字が消えて経費にできなくなる」
感熱紙レシートの印字が経年劣化や熱、光で薄くなるのは事実です。しかし、2024年1月に宥恕期間が終了した電子帳簿保存法に基づき、現在は受領後速やかにスマートフォンやスキャナで読み取り、所定の要件下で電子保存することが主流となっています。一度デジタル画像としてタイムスタンプを付与または訂正削除履歴が残るクラウドに保存すれば、原本の感熱紙が色褪せても税務上の効力は永久に失われません。
誤解③:「金額が大きい買い物は必ず領収書でなければならない」
金額の多寡によって領収書でなければならないという法律の規定はありません。パソコンや撮影機材など数十万円の高額備品であっても、品名、型番、シリアルナンバー、購入日時が克明に印字されたレシート(または販売明細書付きレシート)の方が、単に「PC周辺機器代」と書かれた手書き領収書よりも、資産計上や減価償却の根拠資料として格段に優れています。
【実務の判断基準】手書き領収書をもらうべきケースとレシートで十分なケース
では、現場のビジネスパーソンや個人事業主は、日常の決済で「どちらが有利」と判断し、行動を使い分けるべきなのでしょうか。明確な判断基準を提示します。
手書きの領収書をあえて依頼すべきケースは、極めて限定的です。
- 社内規程で手書き領収書の提出が義務化されている場合:税法上はレシートで問題なくても、厳格な内規を持つ大企業では社内コンプライアンスとして指定されていることがあります。その際は、レシートも破棄せずホチキス留めで添付するのが鉄則です。
- 法人名義での請求書・領収書が必須の業種間取引:卸売業、建設業、広告代理業、製造業など、簡易インボイスの対象外であるBtoB取引で高額の支払いを行う場合。
- 慶弔費やご祝儀など、そもそもレジが存在しない現金の授受:出金伝票や手書きの受取書が唯一の証拠書類となります。
一方、以下のシチュエーションでは、100%レシートの受領で完結させるべきです。
- コンビニ、スーパー、ドラッグストアでの事務用品・消耗品購入
- カフェやファミリーレストランでの業務打合せ・商談飲食
- タクシーの乗車運賃
- 家電量販店での消耗品・周辺機器購入
- ガソリンスタンドでの給油・洗車代
【プロの結論】経費精算と確定申告で失敗しないための線引き
手書き領収書という形式に過剰に依存する姿勢は、日本的な「形式を整えていれば中身は問われないだろう」という思考停止の表れでもあります。税務署や社内監査が見ているのは、紙の格式ではなく、支払いの実態と事業関連性の必然性です。
あえて白紙の手書き領収書を要求して「適当に書いておいてください」と依頼するような行為は、私的費用の紛れ込みを誘発し、最悪の場合は架空経費の計上として重加算税やペナルティの対象となります。自身の潔白を証明し、最短の手間で合法的に経費を認めさせるための最強の防壁は、「明細が余すところなく印字されたレシート」に他なりません。

【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:レシートと手書き領収書の両方をもらった場合、両方とも保管すべきですか?
A1:原則として両方ホチキス留めなどでセットにして保管してください。レシートは「購入明細の証明」、領収書は「代金決済完了と宛名の証明」として補完関係になります。万が一、片方だけを経理提出・保存する場合は、品目明細が記録されているレシートを優先してください。なお、両方を二重に経費精算に回す行為は架空経費(二重計上)となり、厳禁です。
Q2:宛名が「上様」の手書き領収書は、税務署に否認されますか?
A2:直ちに否認されるとは限りませんが、税務調査官から真っ先に疑念を持たれる要因になります。小売業や飲食業などの簡易インボイス対象であれば「宛名なしレシート」の方が法的に適法です。一般のインボイス取引で「上様」と記載された領収書は、記載要件の不備として仕入税額控除が認められないリスクがあります。
Q3:個人事業主の確定申告では、レシートだけで本当に問題ありませんか?
A3:全く問題ありません。国税庁の指針においても、日付・金額・相手先・品目が確認できるレシートは完全な証拠書類として通用します。むしろ個人の青色申告・白色申告では、何を購入したかが一目でわかるレシートの方が、税務署からの問い合わせがあった際にもスムーズに説明がつきます。
まとめ:2026年の税務で損をしないための最適な選択
領収書とレシートのどちらが優れているかという議論は、デジタル化と税制改正が進んだ現代において、すでに明確な答えが出ています。
改ざんの余地がなく、購入明細がミリ単位で印字されたレシートは、税務調査官に対する最強の反証資料です。「領収書をもらわなければ経費にならない」という古い思い込みを捨て、レシートを活用してスマートな経費管理と適法な節税を実現しましょう。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。