【衝撃】保険証の色で年収ランクが決まる?噂の真相と仕組みを徹底解説
身元確認や医療機関の窓口で何気なく提示してきた健康保険証。ふと周囲の保険証を見た際、「なぜ自分の保険証は緑なのに友人は青なのか」「ピンクの保険証はランクが低いのか」と疑問を抱いた経験を持つ人は少なくありません。ネット掲示板やSNSでは長年、「保険証の色で年収格差や勝ち組・負け組が可視化されている」といった言説がまことしやかに囁かれ、一種の都市伝説として消費されてきました。
2024年12月の従来型保険証の新規発行停止、そして2025年冬の猶予期間終了を経て、医療現場ではマイナ保険証や資格確認書への切り替えが定着した2026年現在。今なお語り継がれる「保険証の色とランク」にまつわる噂の真相、保険証の色が決まる制度的背景、そして真に社会的信用を左右していた番号の仕組みまで、調査報道の視点から事実関係を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険証の色によるランク付けや年収格差の直接的な選別は完全な誤解であり、色は発行主体の裁量や年度ごとの更新識別用でしかない。
- 要点2:社会的信用や組織規模の差を示していたのは「色」ではなく「保険者番号の先頭2桁(法別番号)」と所属する健保組合の種類である。
- 要点3:2026年現在はマイナ保険証や資格確認書へ移行完了しており、券面の色をめぐるステータス議論自体が完全に形骸化している。
【都市伝説の真相】保険証の色で年収格差やランクがわかる噂は本当か?
「青色の保険証は大企業の証で高年収」「緑やピンクは所得が低い証拠」――インターネットの匿名掲示板や知恵袋などで長年繰り返されてきたこの言説ですが、結論から言えば保険証の色によるランク付けは単なる都市伝説です。厚生労働省の規定や各種健康保険法において、被保険者の所得水準や社会的階層に応じてカードの色を指定するルールは一切存在しません。
それにもかかわらず、なぜこのような階級神話が根強く囁かれてきたのでしょうか。医療機関の窓口実務関係者や自治体関係者の証言を突き合わせると、色の違いが生まれる背景には、極めて実務的かつ事務的な都合が存在していました。
自営業者やフリーランスが加入する国民健康保険(国保)の場合、保険証の発行主体は全国1,700以上におよぶ市区町村です。国保の保険証には原則として有効期限が設定されており、毎年または隔年で更新されます。その際、自治体の窓口では「期限切れの旧保険証を誤って使われること」を防ぐため、年度ごとに更新カードの色を「緑→ピンク→水色→黄色」のように計画的にローテーションさせていました。つまり、ある自治体でピンク色だったとしても、それは単に「今年度の更新カラー」であることを意味しているに過ぎません。

【徹底比較】保険証の種類と色の違いが決まる本当の仕組み
日本の公的医療保険制度は「国民皆保険」を掲げていますが、その内実は職業や勤務先によって加入先が厳密に分かれています。国民健康保険と社会保険の違い、さらに大企業の組合健保、公務員の共済組合など、それぞれの組織が独自のデザインを採用してきたことが、色の多様性を生み出しました。
中小企業のサラリーマンが多く加入する「全国健康保険協会(協会けんぽ)」では、都道府県ごとの支部にかかわらず、長年統一された淡い水色(青系)のプラスチックカードが採用されてきました。被保険者数約4,000万人を抱える最大の保険者であるため、「会社員=水色・青」という視覚的イメージが一般に定着した大きな要因となっています。
一方、大企業が単独または共同で設立する「組合管掌健康保険(組合健保)」は全国に約1,380組合存在し、カードの配色や材質は各健保組合の理事会が自由に決定できます。濃いブルーやゴールド調のデザインを採用する大手健保もあれば、親しみやすいパステルグリーンやオレンジを採用する組合もあり、企業規模や年収水準とカードの色彩には何の因果関係もありません。
| 保険種別 | 主な対象者と規模感 | 券面カラーの傾向 | 編集部の見解・評価 |
|---|---|---|---|
| 共済組合 | 国家・地方公務員、私立学校教職員(約870万人) | 黄緑、水色、薄黄など組合ごとに独自 | 身分の安定性から融資等で高い信用を得やすいが、色による差別化ではない |
| 組合健保 | 大企業・持株会社・特定業種の従業員(約2,800万人) | 青、緑、白、ピンクなど各健保が独自決定 | 福利厚生や付加給付が手厚いが、券面デザインは組合の意匠選定に過ぎない |
| 協会けんぽ | 中小企業の従業員とその扶養家族(約4,000万人) | 水色(青系)基調の統一プラスチック券面 | 国内最多の加入者層。「水色の保険証=一般会社員」のステレオタイプを形成 |
| 国民健康保険 | 自営業、フリーランス、農業、退職者等(約2,500万人) | 緑、ピンク、黄、紫など(年度ごとに更新変更) | 誤提示防止のため毎年自治体で色変更。「ピンク=低ランク」の噂を生む発端に |
【実態検証】窓口や審査の現場で囁かれた「勝ち組・負け組」のリアル
「色に意味はない」と頭では理解しつつも、なぜ合コンや受付窓口、金融審査の現場で「保険証の勝ち組・負け組」という生々しい言葉が飛び交ったのでしょうか。金融機関の与信管理担当者や病院の医事課スタッフへの取材からは、利用者の心理と現場の実務的視線が浮き彫りになります。
クレジットカードや消費者金融の店頭受付において、かつて本人確認書類として保険証が多用されていた時代、審査担当者が注視していたのは色ではありません。券面に印字された「勤務先名称」と「事業所所在地」、そして被保険者資格の取得年月日でした。
都内大手消費者金融で10年以上の審査経験を持つ元与信担当者は、当時の現場の空気感を次のように振り返ります。
「公務員の共済組合証や、誰もが知る上場企業の組合健保証が出されると、貸し倒れリスクが極めて低いと判断され、限度額枠がスムーズに設定されたのは事実です。一方で国民健康保険の場合、自営業で年収数千万円を稼ぐ富裕層もいれば、無職やアルバイトの方も同一の枠組みに含まれます。そのため、保険証1枚だけでは返済能力を推し量れず、確定申告書や課税証明書の追加提出を求めるのが鉄則でした。この『審査手続きのハードルの差』が、いつしか噂話として歪曲され、『国保の保険証=社会的信用が低い=特定の色は負け組』という短絡的なレッテル貼りにすり替わっていったのです」
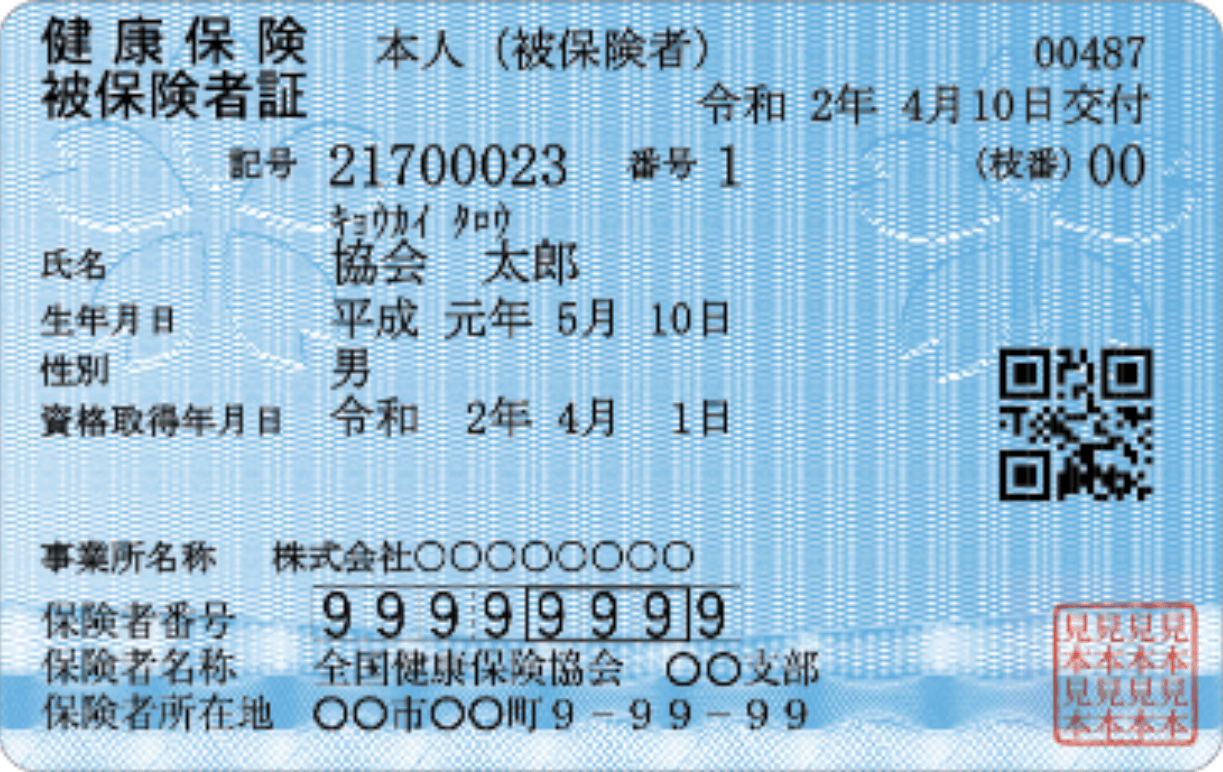
一般に知られていない盲点とネットの誤解|色ではなく「番号」を見るべき理由
保険証を巡る最大の盲点は、ステータスや属性を如実に反映しているのは色ではなく「保険者番号の先頭2桁(法別番号)」であるという点です。保険証の下部に記載されている6桁〜8桁の保険者番号を読み解けば、その人物がどのような職域で働いているかが瞬時に判別できます。
制度上、法律で厳格に割り振られた先頭2桁(法別番号)の主な構成は以下の通りです。
- 「01」:全国健康保険協会(協会けんぽ)。一般的な中小企業の従業員。
- 「06」:組合管掌健康保険(組合健保)。主に大手上場企業や特定業界のグループ企業。
- 「31」〜「34」:共済組合。国家公務員(31)、地方公務員(32)、警察(33)、学校職員(34)。
- 「02」:船員保険。船舶職員や船員。
- 「72」〜「75」:後期高齢者医療制度。75歳以上の高齢者層。
国民健康保険の場合は法別番号が存在せず、市区町村ごとに定められた6桁の番号(自治体コードに準拠)が割り振られています。つまり、知恵袋やSNSで「緑色の保険証を見られて見下された気がした」という投稿が散見されますが、受付や専門職が見ているのは色ではなく「国保か社保(被用者保険)か」、あるいは「法別番号が06や31か」という制度上の区分なのです。
高年収の代名詞とされる外資系コンサルタントやITメガベンチャーの社員であっても、加入している健保の指定カラーがたまたま緑やピンクであれば、その色のカードを持ち歩くことになります。「色=年収」という結びつけがいかに根拠を欠いた認識であるかが分かります。
【プロの結論】ステータス幻想と日本社会の格差心理に見出す教訓
日本社会において、なぜこれほどまでに健康保険証の色や種類に「優劣」を見出そうとする心理が根付いたのでしょうか。社会心理学や家族社会学の枠組みからこの現象を紐解くと、日本特有の「メンバーシップ型雇用」と「所属組織への過度な自己同一化」が密接に関わっていることが見えてきます。
昭和から平成にかけての日本社会では、個人の社会的信用やアイデンティティは「どの企業・組織に属しているか」に強く依存していました。大企業の組合健保や共済組合に所属することは、雇用の安定と中流以上の生活を約束する証票として機能していた背景があります。その結果、本来は平等な医療アクセスを保障するための行政ツールに過ぎない保険証に対して、他者との優劣を測る「身分証的なステータス幻想」を投影する心理が形成されてしまったと考えられます。
【プロの結論】保険証情報と向き合う際の判断基準
他者の保険証の券面や所属属性に過剰な優越感・劣等感を抱いてしまう状況に対し、情報リテラシーの観点から持つべき明確なスタンスは以下の通りです。
- 気にすべきではない人:券面の色や「国保か社保か」という形式的な区分に過敏になっている人。年収や個人の市場価値は、加入する医療保険の種類と連動していません。現に個人事業主や法人経営者の中には、国民健康保険に加入しながら数千万円の所得を得ている層が多数存在します。外見的な記号で自己や他者を評価する無意味さを認識すべきです。
- 冷静に把握しておくべき人:転職や独立、扶養の異動を検討している人。気にするべきは「色」ではなく、健保ごとの「付加給付の充実度」や「傷病手当金の上乗せ基準」といった実利的な保障内容です。大手組合健保から協会けんぽや国保へ移行する場合、窓口負担以外の独自手当がどのように変わるかを精査することが極めて重要です。

【2026年現在】マイナ保険証への完全移行で「色」の概念はどう変わったか?
長きにわたりネット上を賑わせてきた「保険証の色ランク論争」ですが、制度改革の進展によってこの議論自体が終焉を迎えています。行政のDX推進に伴い、従来の紙やプラスチック製健康保険証は2024年12月2日に新規発行が終了し、発行済みの保険証についても最長1年間の経過措置期間を経て効力を失いました。
2026年現在の医療機関窓口では、マイナンバーカードを医療証として利用する「マイナ保険証」による顔認証付きカードリーダー受付、またはマイナンバーカードを所持・連携していない層に向けて交付される「資格確認書」の提示が日常の風景となっています。
マイナ保険証の券面は、すべての国民において一律の公的デザイン(うさぎのキャラクター「マイナちゃん」と顔写真が配された共通フォーマット)であり、そこには協会けんぽも共済組合も国保も区別する色彩はありません。また、資格確認書についても各保険者が発行するものの、従来の保険証のような過度な装飾や多色展開は見直され、極めて簡素な様式へと統合されています。
カードの色彩によって他人のステータスを値踏みしようとするカルチャーは、物理的カードのデジタル化と券面の標準化によって、文字通り過去の遺物となりました。
【保険証の色とランク】に関するよくある質問(FAQ)
Q1:保険証がピンク色や緑色だと恥ずかしい・低年収と思われるというのは本当ですか?
A1:完全な誤解です。国民健康保険では年度ごとの更新判別のためピンクや緑、水色などがローテーションで使用されますし、大手企業の組合健保でもコーポレートカラーとして緑やピンクを採用しているケースは多々あります。色によって年収水準が推し量られることはありません。
Q2:身分証明書として提示する際、保険証の色でローンの審査結果が変わることはありますか?
A2:色で審査が変わることは絶対にありません。金融機関の審査で参照されるのは、記載されている勤務先名、勤続年数、保険者番号の法別番号(公務員、大企業、中小企業等の属性分類)であり、カードのプラスチックの色は一切審査項目に含まれていません。
Q3:2026年現在、マイナ保険証を使っている場合は自分の保険種別をどうやって確認すればよいですか?
A3:政府が運営する「マイナポータル」のアプリやWebサイトにログインすることで、現在加入している保険者名、保険者番号、負担割合などをいつでも確認できます。また、マイナ保険証の読み取り時や資格情報のお知らせ(A4書面)でも自身の属性を確認することが可能です。
まとめ:色の都市伝説に惑わされず制度の本質を理解する
保険証の色にランクが存在し、それによって個人の年収や勝ち組・負け組が判定されるという言説は、自治体の更新都合や大衆のステータス心理が結びついて肥大化した根拠のない都市伝説でした。信用や所属属性を語る真の要素は、券面の色などではなく、法令に基づいた制度設計や保険者番号の仕組みの中にありました。
マイナ保険証への移行が定着した現在、見た目のカラーに惑わされる時代は終わりを告げました。重要なのは、形骸化した外見の優劣に囚われることではなく、自身が受けている医療保険制度の給付内容や保障の手厚さを正しく理解し、賢く活用することです。 (出典: 保険 証 色 ランク(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。