産休・育休手当の計算で手取りはいくら?初回振込時期と2026年最新改定を徹底解説
妊娠や出産を控えた働くプレママ・プレパパにとって、休業中の家計維持は最も切実な問題です。額面給与から計算される「産休手当(出産手当金)」の約67%、「育休手当(育児休業給付金)」の当初67%という数字を見て、「手取りが3割以上も減ってしまう」と不安を抱く方は少なくありません。しかし、休業期間中は健康保険料や厚生年金保険料などの社会保険料が全額免除され、受給する給付金は非課税(所得税・住民税がかからない)となるため、実質的な手取りベースでは休業前の約80%が維持されます。
さらに2026年現在、いわゆる「手取り10割」を実現する新制度「出生後休業支援給付」の本格運用や、育児時短就業給付の創設など、育児期の経済的支援は過去最大の変革期を迎えています。一方で、会社側の手続き遅延や申請サイクルの仕組みを知らないまま産休に入り、「出産後数か月間にわたって口座残高が底をつきかけた」という現場の悲鳴も後を絶ちません。制度の恩恵を漏れなく受け取り、家計防衛を果たすための正確な計算知識と申請リテラシーを徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:産休・育休手当は非課税および社会保険料全額免除のため、実質手取りは約8割(新設給付の併用で最長28日間は実質10割)が手元に残る。
- 要点2:初回振込は産後最短でも3〜4か月後となるため、出産前後に最低でも手元資金として生活費3〜4か月分の現金を確保しておく必要がある。
- 要点3:手当の算定基礎に賞与(ボーナス)は含まれず、休業直前6か月の残業代や各種手当が給付額を大きく左右する。
【2026年最新】産休・育休手当の計算式と手取りシミュレーションの真相
手当の正確な金額を把握するには、「健康保険」から支給される出産手当金と、「雇用保険」から支給される育児休業給付金の算出メカニズムを明確に分ける必要があります。民間の出産手当金 計算ツールや育児休業給付金 手取りシミュレーションを活用する際も、基礎となる計算ロジックを理解していなければ入力ミスや誤解を招く原因になります。
まず、産前産後休業中に健康保険から支給される出産手当金の計算式は次の通りです。
【出産手当金の日額】= 支給開始日以前12か月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2
ここで使われる標準報酬月額 算出方法は、基本給に通勤手当や残業代、役職手当などを合算した報酬月額を、全50等級のテーブルに当てはめて決定されます。ボーナスなどの賞与は含まれません。
続いて、産後休業終了後の育児休業期間中に支給される育児休業給付金の計算式です。
【育児休業給付金(月額・当初180日)】= 休業開始時賃金日額 × 支給日数(原則30日) × 67%
※休業開始から181日目以降は支給率が50%に変動します。
休業開始時賃金日額は、育休開始前6か月間に支払われた賃金の総額(賞与を除く総支給額)を180で除した金額です。直前に残業代が多かった場合、その分だけ給付基礎日額が底上げされます。
額面月給(標準報酬月額)ごとの手取りシミュレーションは次の目安となります。
- 額面月給20万円(手取り約16万円):産休手当・育休当初の手当は約13.4万円/月。手取り比較でのカバー率は約84%。
- 額面月給30万円(手取り約24万円):産休手当・育休当初の手当は約20.1万円/月。手取り比較でのカバー率は約83%。
- 額面月給40万円(手取り約31.5万円):産休手当・育休当初の手当は約26.8万円/月。手取り比較でのカバー率は約85%。
手取り額が大きく落ち込まない主因は、毎月数万円引かれていた厚生年金保険料や健康保険料が産休中の社会保険料免除 手続きによって事業主・本人負担ともに0円になり、給付金自体に所得税や雇用保険料が課税されない点にあります。ただし、住民税は前年の所得に対して課税されるため、普通徴収への切り替えによる納税通知書に備える必要があります。

【制度徹底比較】産前産後から育休終了までの給付金一覧
妊娠判明から育休終了までに受給できる主な公的給付金と優遇措置を、体系的に整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 出産育児一時金 支給額 詳細 | 原則1児につき50万円(産科医療補償制度加入分娩機関の場合) | 直接支払制度を利用し、分娩費用から事前相殺 | 都市部の無痛分娩等では自己負担持ち出しが発生するケースが多く事前確認が不可欠 |
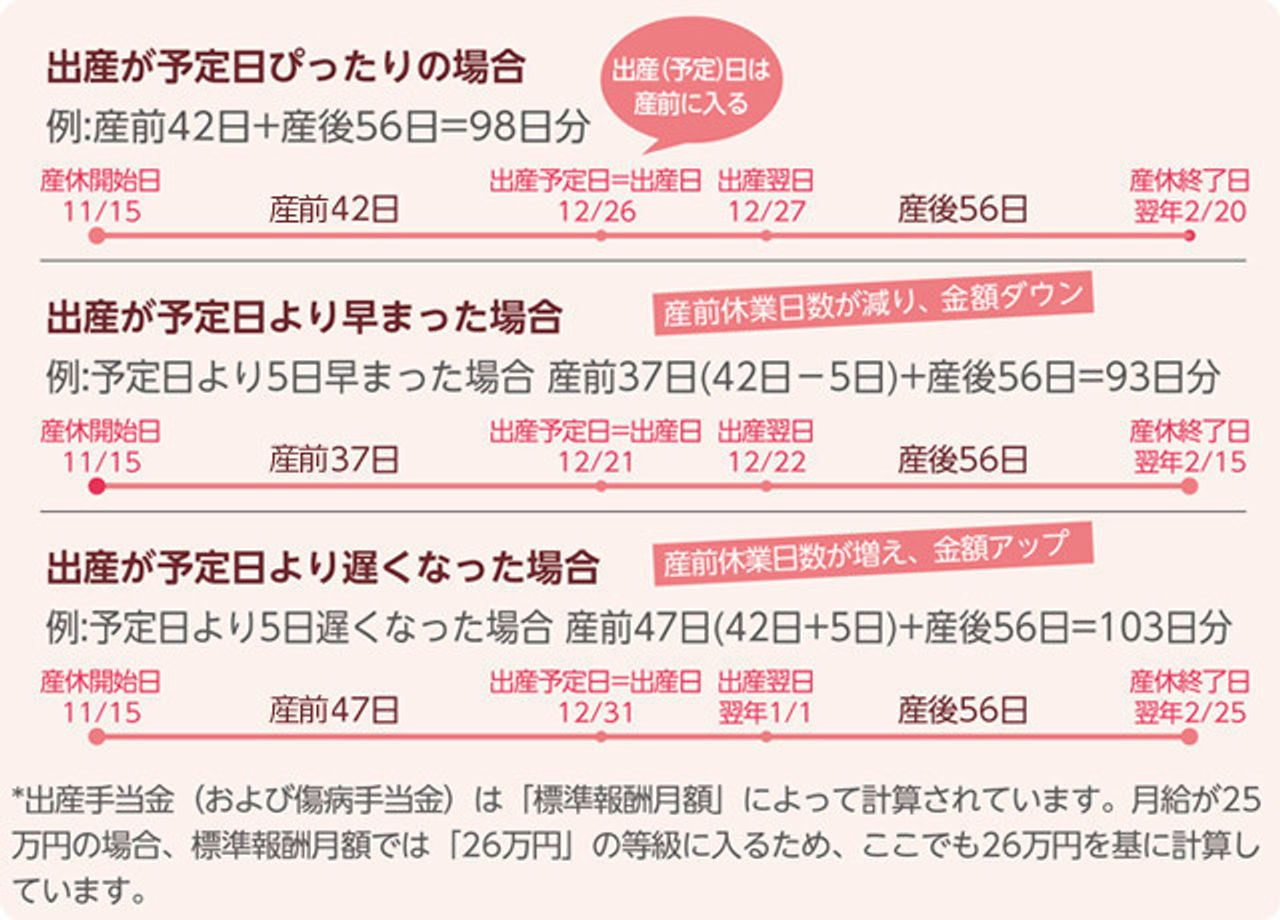
| 出産手当金(産休手当) | 標準報酬日額の3分の2(約67%)を支給(産前42日+産後56日) | 月給30万円の場合、総額で約65万円前後 | 出産が予定日より遅れた分も全額日割りで追加支給されるため申請漏れに注意 |
| 育児休業給付金(通常) | 当初180日は賃金日額の67%、181日目以降は50% | 月給30万円の場合、半年間で約120万円、以降月約15万円 | 支給上限額(67%時は月額約31.5万円程度)が存在するため高所得者は実質目減りする |
| 出生後休業支援給付 | 賃金日額の13%を上乗せ(育休給付67%+13%=80%給付) | 最大28日間、社会保険料免除と合算で実質手取り10割 | 両親ともに14日以上の休業取得など要件が厳格。制度の適用条件の事前精査が必須 |
| 社会保険料免除 | 健康保険・厚生年金保険料が全額免除(将来の年金額算定には納付扱い) | 月給30万円で月約4.5万円前後の負担軽減 | 会社側が年金事務所へ届出を怠ると給与引き落とし事故に繋がるため手続き確認が重要 |
休業期間の境目を算出する際は、厚生労働省の規定に基づく産前産後休業期間 自動計算ツールなどを活用し、「単胎児か多胎児か」「自然分娩か帝王切開かによる出産日のズレ」を正しく反映させることが手続きミスの防止に直結します。
【初回振込はいつ?】出産から入金までの「魔の3〜4か月」を乗り切る現場の知恵
検索ユーザーが最も焦りを募らせるのが、「産休育休手当 初回振込 いつ」という入金スケジュールの問題です。ネットの掲示板やSNS上でも、「産休に入ってから4か月間、1円も振り込まれず貯金が底をつきかけた」という相談が絶えません。
結論として、初回の現金が口座に振り込まれるのは出産後3か月から4か月後が標準的なスケジュールとなります。このタイムラグが生じる理由は、法律上の申請ルールと企業側の実務処理フローにあります。
出産手当金は、産後休業期間(産後56日間=8週間)が終了して初めて申請手続きが可能になります。具体的には以下の段階を踏みます。
- 出産〜産後56日目:産後休業の満了を待つ。
- 産後約2か月後:医師・助産師の証明書を添付した申請書を勤務先へ提出、または勤務先から健康保険組合(協会けんぽ等)へ提出。
- 申請から2〜4週間後:健康保険組合での審査完了後、ようやく口座へ初回振込が実行される(出産から約3か月〜3.5か月後)。
さらに育児休業給付金については、原則として2か月ごとの支給申請という厳格なサイクルが存在します。育児休業開始日(産後57日目)から最初の2か月間が経過した後、会社がハローワークへ申請を行い、審査を経て振込が行われるため、最短でも産後4か月〜5か月目の入金となります。
ここで押さえておきたいのが、産休育休手当 申請期限 理由です。給付金の受給権利は「休業期間の各支給対象期間の翌日から起算して2年」で時効消滅します。2年という猶予期間が法律上設けられているものの、会社の担当者が手続きを保留したまま放置すると、当事者のキャッシュフローは即座に麻痺します。産休前には必ず人事労務担当者に対し、「自社の書類提出タイミング」と「電子申請の活用有無」を確認しておくことが自衛の鉄則です。

2026年制度改正の全貌|出生後休業支援給付「手取り10割」の真相と新要件
育休手当 2026年最新 制度改正の中心に位置するのが、こども未来戦略方針に基づき成立した「出生後休業支援給付」と「育児時短就業給付」です。特に大々的に報じられた出生後休業支援給付 手取り10割 真相については、誤った解釈が広まっているため正しい理解が必要です。
「手取り10割」とは、無条件に全期間の給与が100%支給されるわけではありません。仕組みの実態は次の通りです。
- 上乗せ支給率:従来の育休給付金(賃金日額の67%)に、新給付(同13%)を加算し、合計で額面の80%を支給。
- 社会保険料と非課税の効果:額面の80%が給付され、社会保険料(約15%相当)の免除と所得税非課税が組み合わさることで、手取り計算上の比較において実質10割(100%)に達する。
- 対象日数と取得期間:子の出生直後の一定期間(男性は子の出生後8週間以内の産後パパ育休、女性は産後休業終了後の育休)において、最長28日間に限定。
- 夫婦共同取得要件:原則として両親ともに14日以上の育休を取得することが必須要件(配偶者が専業主婦・夫の場合や、やむを得ない事情がある場合の例外規定あり)。
また、有期雇用やパートタイマーにおける育児休業給付金 支給要件 パートのハードルも大幅に整理されています。かつて存在した「同一事業主のもとで1年以上勤務」という要件は撤廃されており、現在は「子が1歳6か月に達する日までに労働契約が満了することが明らかでないこと」を満たせば、雇用保険の被保険者期間(休業開始前2年間に通算12か月以上の勤務実績)をクリアすることで給付対象となります。パート勤務だからと諦めず、受給資格を勤務先に確認することが大切です。
ボーナスへの影響と標準報酬月額のカラクリ|知っておくべき損得の境界線
家計プランを立てる上で最も計算違いが起きやすい盲点が、育休手当 ボーナス 影響と標準報酬月額の扱い方です。
第一の誤解は、「ボーナスが多いから育休手当も増える」という思い込みです。育児休業給付金の算定基礎となる「休業開始時賃金日額」は、労働基準法第12条第4項に基づき、臨時給与および3か月を超える期間ごとに支払われる賞与は完全に除外して算出されます。年収ベースで同水準の世帯であっても、「基本給が高く賞与が少ない給与体系」の人の方が、「基本給が低くボーナス比率が高い給与体系」の人に比べて受給総額が圧倒的に多くなります。
第二の重要ポイントは、ボーナス月に育休を取得した場合の社会保険料免除ルールです。2022年10月の法律改定以降、賞与にかかる社会保険料免除の基準は以下の厳格な条件に変更されています。
- 賞与月の「末日」に育児休業を取得していることだけでは不十分。
- その月に連続して1か月を超える育児休業を取得している場合のみ、賞与分の社会保険料が免除対象となる。
例えば、6月20日から7月5日まで育児休業を取得し、6月30日(末日)を挟んでいたとしても、休業期間が1か月を超えていなければ、6月に支給されたボーナスの社会保険料(健康保険・厚生年金)は免除されず全額徴収されます。月末だけピンポイントで数日間育休を取得しても、ボーナスの社会保険料は免除されない点には細心の注意を払わなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
報道資料や省庁の公表資料に書かれた理想と、現場の労働者が直面する現実には無視できない乖離が存在します。編集部が独自に調査した育休経験者の実体験からは、制度の運用不全に対する切実な証言が浮かび上がります。
都内のIT関連企業に勤務する30代女性は、当時の特番インタビューや取材において次のような生の告白を残しています。
「会社の総務から『申請はまとめてやりますから』と言われたきり連絡が途絶え、出産から4か月半が過ぎても1円も入金されませんでした。住宅ローンと出産入院費用の引き落としが重なり、最終的には親に頭を下げて一時金を借りました。手当が手厚いと言われても、入金のタイムラグを知らなければ家計破綻しかねません」
また、男性の育休取得を巡る大手メーカー勤務の30代男性の手記には、新制度の「手取り10割」に対する現場の戸惑いが記されています。
「メディアは『手取り10割』と華やかに報じますが、社内の労務担当者すら新設の出生後休業支援給付の添付書類や夫婦要件の解釈を把握しておらず、ハローワークと何度もやり取りを往復させられました。制度が新しく複雑になるほど、手続きを行う企業側のリテラシー格差がそのまま受給遅延という形で現場の社員に跳ね返ってきます」
SNSやネット上のコミュニティでも、「振込決定通知書が届くまで気が気でなかった」「申請書類の不備で差し戻され、さらに1か月遅れた」という報告が頻発しています。制度を過信せず、自ら進捗を管理する当事者意識が欠かせません。
【プロの結論】家族社会学と家計防衛から導く「恩恵を最大化できる人・要注意な人」
日本の育児支援制度は、昭和・平成期に定着した「男性が外で稼ぎ、女性が家庭を守る」単一型世帯モデルから、共働き・共育てを標準とする北欧型モデルへと急速な舵切りを試みています。しかし、制度設計の高度化は、家族関係における心理的バウンダリー(境界線)の維持や、世帯収入構造の違いによる格差を浮き彫りにしています。
夫婦間で「育休手当がいつ、いくら入るのか」「どちらの口座に生活防衛費をプールしておくのか」という情報共有と金銭の透明化ができていない家庭では、入金遅延をきっかけに深刻なパートナーシップの危機(いわゆる産後クライシス)に陥る傾向が顕著です。制度の恩恵を最大限に引き出せる人と、経済的リスクに警戒すべき人の条件は明確に分かれます。
【制度の恩恵をフルに享受できる人】
- 基本給比率が高く、毎月の額面給与が安定している正規・非正規雇用者。
- 夫婦双方が正社員等で雇用保険に加入し、時期を調整して同時に14日以上の休業を取得できる世帯。
- 手元資金として、最低でも生活費3〜4か月分の生活防衛資金(現金預金)をあらかじめ確保できている人。
- 社内の人事労務部門が電子申請に対応しており、手続きの進捗を社内チャット等でリアルタイムに確認できる環境にある人。
【申請に慎重を期すべき・自己防衛が必要な人】
- 年収に占めるボーナスの割合が極端に高く、月額基本給が低めに抑えられている人(手当額のベースが低落する)。
- 直前6か月に大幅な残業規制や休職期間があり、直近の賃金総額が平常時より著しく下がっている人。
- 個人事業主やフリーランス、自営業の配偶者(雇用保険の育児休業給付金の対象外であり、国民健康保険には出産手当金の制度がない)。
- 手元預金が枯渇しており、産後1〜2か月目の入金をあてにしてカード決済やローン返済を組んでいる人。
制度の枠組みを正しく見極め、受給までの資金繰りをあらかじめ可視化しておくことこそが、最大の育児環境整備となります。
【産休 育休 手当 計算】に関するよくある質問(FAQ)
Q1:産休手当や育休手当の計算は、自動計算ツールと手計算で差が出ますか?
A1:給与明細に記載されている「総支給額」と「標準報酬月額」の差異によってズレが生じます。自動計算ツールに入力する際、手取り額ではなく「交通費や残業代を含んだ総支給額(額面)」を入力していない場合や、標準報酬月額の等級幅(例:29万円〜31万円は同一等級)の丸め処理を反映していないツールの場合、数千円〜数万円単位の誤差が生じることがあります。
Q2:パートや契約社員でも育児休業給付金は満額支給されますか?
A2:雇用保険の加入条件(週20時間以上の労働等)を満たし、育児休業開始前2年間に賃金支払基礎日数が11日以上ある月が12か月以上あれば、パートや契約社員であっても正社員と全く同じ算定基準(賃金の67%)で満額支給されます。契約更新の条件についても法改正により緩和されており、原則として取得が可能です。
Q3:育休手当をもらっている期間中に、副業や単発のアルバイトをしても問題ありませんか?
A3:育児休業期間中であっても、一時的・臨時的な就労として「1支給単位期間(1か月)あたり就労日数が10日以下(10日を超える場合は就労時間80時間以下)」であれば受給可能です。ただし、就労によって得た賃金が休業前賃金月額の13%を超える場合、超えた分だけ給付金が減額され、80%以上支払われた場合は給付金が全額支給停止となります。
まとめ:今後の動向と失敗しないための判断基準
産休・育休手当の計算において最も本質的な事実は、「額面の67%という見かけの数字に惑わされず、社会保険料免除と非課税の合算による手取り実質約80%〜10割の価値を正しく家計に落とし込むこと」です。
2026年以降、育児休業支援給付や育児時短就業給付といった新たな公的支援が定着する一方で、申請手続きはかつてないほど多層化・複雑化しています。会社任せにするのではなく、出産予定日を起点とした支給スケジュールの逆算、手元流動資金の事前確保、そして夫婦での取得日数の戦略的プランニングを早期に開始することが、安心できる子育て期間の確立に繋がります。 (出典: 産休 育休 手当 計算(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。