リボ払いとは?なぜ残高が減らないのか?「絶対に使うな」と言われる罠を徹底解説
クレジットカードの利用明細を開いた瞬間、毎月の支払額が一定であることに安堵した経験を持つ人は少なくありません。しかし、その画面の奥深くで「実質年率15.0%」という利息が静かに積み上がり、元金がほとんど減っていない現実に直面したとき、多くの利用者は背筋を凍らせます。国民生活センターや金融庁への相談件数は高止まりを続けており、手軽なキャッシュレス決済の裏に潜む深刻な金融トラブルとして警鐘が鳴らされ続けています。
支払いの負担を先送りにできる利便性と引き換えに、利用者を長期的な債務の泥沼へ引きずり込むシステムはどのように作られているのか。本稿では、リボ払いの根本的な構造から分割払いとの決定的な違い、手数料が雪だるま式に膨張するメカニズム、そして自力で抜け出すための具体的な脱出策まで、冷徹なデータと金融現場の実態を交えて白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは利用件数や金額に関わらず毎月の支払額を固定する仕組みだが、実質年率15.0%前後の手数料が元金残高全体に対して日割りで発生し続ける。
- 要点2:分割払いとの最大の違いは「支払回数の事前確定」の有無であり、リボ払いは返済期間が不可視化されることで「支払いの痛み」を麻痺させる。
- 要点3:カード入会時の「自動リボ設定」を即時解除し、残高がある場合は一括返済・繰り上げ返済や公的救済制度を活用して早期に完済へ舵を切る必要がある。
【基本構造】リボ払いとは何か?分割払いとの決定的な違いを解説
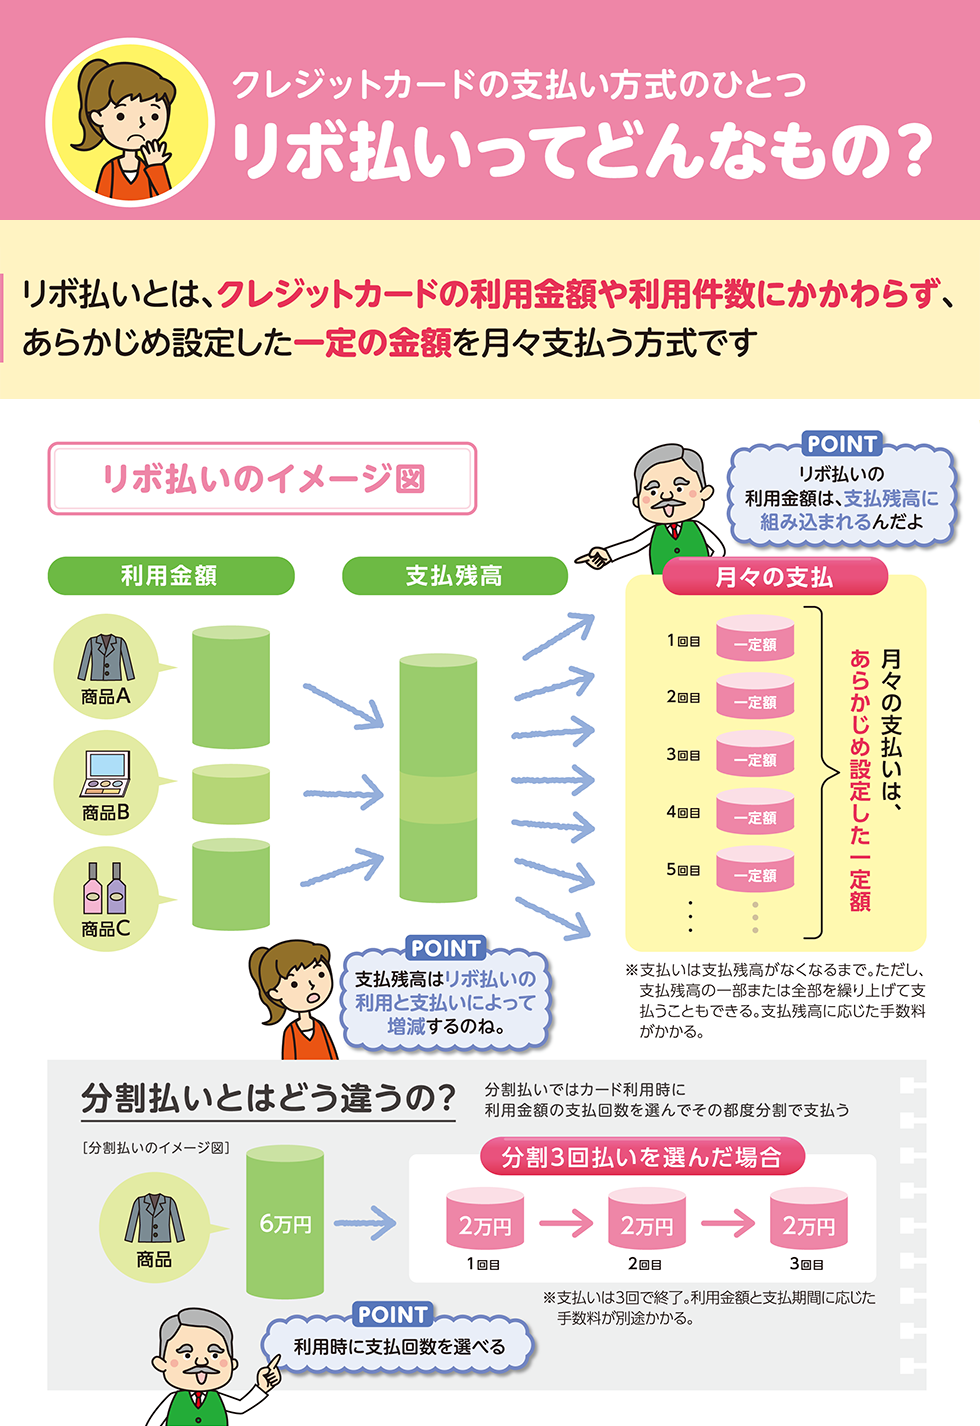
リボ払い(リボルビング払い)の根幹は、カードの利用金額や利用件数にかかわらず、あらかじめ設定した一定額を毎月支払う返済方式です。たとえば、10万円のスマートフォンを購入しても、翌月に5万円の洋服を追加購入しても、毎月の支払設定が「1万円」であれば口座から引き落とされるのは1万円(+手数料)で済みます。一見すると家計の資金繰りを平準化できる優れた仕組みに見えますが、ここに最大の心理的・経済的な罠が隠されています。
消費者が最も混同しやすい金融商品が「分割払い」です。両者の決定的な差異は、「支払回数を固定するか」「毎月の支払額を固定するか」という軸にあります。分割払いは購入時に「3回」「12回」「24回」といった返済回数を指定するため、完済予定日が明確に定まり、追加で買い物をしない限り債務がいつ終わるかを見失うことはありません。一方、リボ払いは毎月の引き落とし額のみを固定するため、追加利用を重ねると返済期間が自動的に延長され、完済のゴールが無限に遠のいていきます。
両者の構造的な違いを客観的データに基づいて比較したものが以下の対比表です。
| 項目 | リボ払い(リボルビング方式) | 一般的な分割払い(回数指定) | 編集部の見解・リスク評価 |
|---|---|---|---|
| 返済金額の決定方法 | 残高に応じた定額(例: 毎月1万円) | 購入代金+手数料を指定回数で等分 | リボは追加利用で完済時期が不可視化する |
| 実質年率(手数料率) | 実質年率 15.0% 〜 18.0% | 実質年率 12.0% 〜 15.0%(回数による) | リボの手数料率は消費者金融と同等水準 |
| 管理の難易度 | 極めて高い(残高把握が困難化) | 中程度(購入案件ごとに回数管理) | リボは多重債務へ移行するトリガーになりやすい |
| 繰り上げ返済の自由度 | ATMやWebから随時返済可能 | 事前連絡や手続きが必要なケースが多い | 制度上はリボの方が柔軟だが実行者が極少 |
「絶対に使うな」「やばい」と噂される理由|手数料の罠と残高が減らない原因
SNSやネット掲示板で「リボ払いは絶対に使うな」「人生が狂う」と激しい口調で警告される背景には、合法的に設定された高金利と、人間の錯覚を利用した返済システムが存在します。決して大袈裟な誇張ではなく、構造そのものが借金を長期化させるように設計されているのです。
最大の問題は実質年率15.0%という金利相場の重さです。低金利が続く日本の預金金利が0.1%前後であるのに対し、リボ払いの手数料は150倍以上の猛烈なスピードで加算されます。具体的なリボ払い手数料の計算方法は以下の数式によって日割り計算されます。
手数料 = 利用残高 × 実質年率(15.0%) × 利用日数(30日) ÷ 365日
たとえば利用残高が100万円ある場合、1ヶ月に発生する手数料だけで約12,328円(1,000,000円 × 0.15 × 30 ÷ 365)に達します。ここで致命的な事態を引き起こすのが「返済方式の罠」です。リボ払いには主に以下の2方式が存在します。
- 元利定額方式:毎月の支払額の中に「元金」と「手数料」の両方を含める方式。毎月の支払額を1万円に設定している場合、1万円の中から手数料約12,000円を差し引く必要があるため、そもそも返済が破綻して元金が1円も減らない事態に陥ります。
- 元金定額方式:毎月の返済額を「固定の元金+手数料」とする方式。元金1万円+手数料12,328円=合計22,328円の引き落としとなり、口座残高不足を引き起こしやすくなります。
大手カード会社が初期設定として広く採用しているのは前者の「元利定額方式」や、残高に応じて支払額が変動する「残高スライド元利定額方式」です。毎月の支払額が5,000円や10,000円と低額に固定されているため、利用者は借金をしている自覚を失います。支払った金額の大半が手数料の支払いに消え、元金残高がほとんど減少しないまま、何年も利息を払い続ける「リボ地獄」の構造的根源がここにあります。
【シミュレーションで可視化】50万円利用時に発生する支払い総額と期間の驚愕データ
リボ払いの恐ろしさを最も雄弁に物語るのは、感情論ではなく冷徹なシミュレーション数値です。新生活の準備や冠婚葬祭、家電の買い替えなどで「合計50万円」をクレジットカードで利用し、毎月の返済額を「1万円」に設定した場合の推移を算出します。
条件:借入元金50万円、実質年率15.0%、元利定額方式(毎月10,000円返済)
- 完済までの返済回数:79回(6年7ヶ月)
- 毎月の支払額:10,000円(最終回のみ約4,000円)
- 支払う手数料の総額:約289,000円
- 最終的な総支払額:約789,000円
50万円の商品を手に入れるために、利用者は約79万円もの大金を支払うことになります。購入した家電製品が耐用年数を迎えて買い替える時期になっても、まだ最初の家電の手数料を支払い続けているという計算です。もし返済の途中で「毎月1万円ならまだ余裕がある」と錯覚し、追加で数万円の買い物を続けた場合、返済期間は10年を超え、支払手数料は元金50万円をあっさり上回ります。
毎月の引き落とし明細に「10,000円」としか印字されないため、多くの利用者は「順調に返済が進んでいる」と錯覚します。しかし、内訳を詳細に見れば「元金充当分:3,800円/手数料充当分:6,200円」となっており、支払いの6割以上が金融機関の利益として消滅している現実に気づくのは、利用可能枠が限界に達した数年後なのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
消費生活センターや法テラスに持ち込まれる多重債務相談の現場では、極めて典型的な「リボ払いの転落パターン」が記録されています。その発端は、浪費癖や放蕩生活ではなく、ごくありふれたポイント還元キャンペーンやカード更新時の設定ミスです。
20代後半の会社員男性が債務整理の相談窓口に提出した手記には、次のような生々しい告白が記されています。
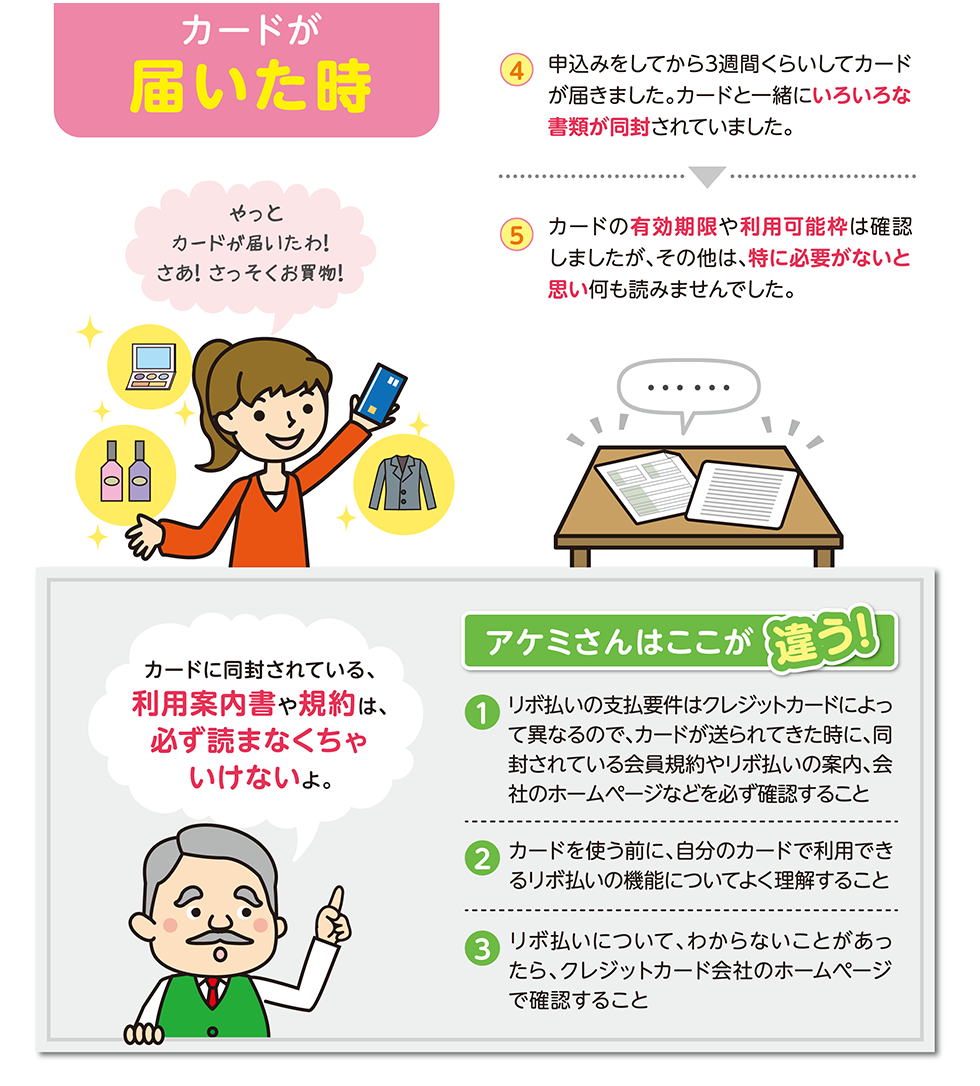
「新規カード発行で『5,000ポイントプレゼント』というバナーに惹かれ、画面の指示通りにチェックボックスを埋めました。それが『自動リボ(登録型リボ)設定』だったと知ったのは2年後です。毎月1万5,000円が滞りなく引き落とされていたので、普通の一括払いで使っているつもりでした。ところがある日、突然カードが限度額オーバーで使えなくなり、Web明細を確認して凍りつきました。残高は上限の120万円に達しており、毎月引き落とされていた1万5,000円のうち、元金返済に充てられていたのはわずか数百円。残りの約1万4,000円はすべて手数料だったのです」
SNSや相談掲示板を分析しても、「いつの間にか自動リボになっていた」「一括で買ったつもりが全てリボになっていた」という被害報告は後を絶ちません。カード会社各社は規約や画面上で説明責任を果たしていると主張しますが、WEB申し込みの初期チェックボックスがデフォルトで「リボ登録」に設定されていたり、リボ専用カードであることを目立たないフォントで記載していたりするデザイン手法(ダークパターン)が、利用者の不注意を誘発している側面は否定できません。
一般に知られていない盲点とネットの誤解|メリットとデメリットの客観評価
インターネット上には「リボ払いは毎月遅れずに払っていれば信用情報に傷はつかない」という言説が散見されます。これは法的には事実ですが、実務上は致命的な誤解を招いています。
信用情報機関(CICやJICC)には、毎月の入金状況だけでなく「包括信用購入あっせん残高(リボ払い・分割払いの残高)」が克明に記録されています。たとえ一度も延滞していなくても、年収に対して過大なリボ残高を抱えている事実は、「資金繰りに窮している危険な債務者」と金融機関から判定される材料になります。実際に、住宅ローンの本審査やマイカーローンの審査で否決された原因を調査したところ、カードのリボ残高が限度額まで張り付いていたことが原因だったという事例は金融機関の審査現場で日常茶飯事です。
金融商品としての客観的なメリット・デメリットを整理すると、以下の通りになります。
【メリット】
- 突発的な病気、事故、冠婚葬祭の重複など、一時的な資金ショートに対してキャッシュフローを平準化できる。
- 一部のカード会社では、リボ払い設定や利用実績によって年会費優遇やポイント還元率アップの特典が得られる。
【デメリット】
- 年利15.0%という高額な手数料が日割りで複利的に発生する。
- 支払期間が長期化し、元金が減らない心理的ストレスと金銭的損失を抱え続ける。
- 利用枠が長期間圧迫され、他のローン審査(住宅ローン等)に深刻な悪影響を及ぼす。
【プロの結論】行動経済学から紐解く罠と賢明な利用者の判断基準
行動経済学には、将来得られる大きな利益よりも「現在の小さな快楽や負担軽減」を過大に評価してしまう「現在バイアス(双曲割引)」という理論があります。リボ払いはまさにこの心理的弱点を巧みに突いた金融商品です。高額な買い物をした瞬間の「支払いの痛み(Pain of Paying)」を、毎月数千円という極小の引き落としによって完全に麻痺させます。
金融リテラシーの観点から下す判断基準は明快です。
【リボ払いを利用してもよい唯一の条件】
「ポイント特典や年会費割引を得る目的で、支払発生月の締め日直後に全額を一括繰り上げ返済し、手数料を1円も発生させずに特典だけを回収できる超上級者」のみです。
【絶対にリボ払いを使ってはならない人の条件】
「現在の預貯金で一括購入できない生活必需品や娯楽品を、リボ払いで買おうとしている人」です。将来の収入を極めて高コストな金利で前借りしているに過ぎず、早晩家計が破綻することは構造上確定しています。
【脱出マニュアル】リボ地獄の抜け出し方と自動リボ解除・繰り上げ返済の実践策
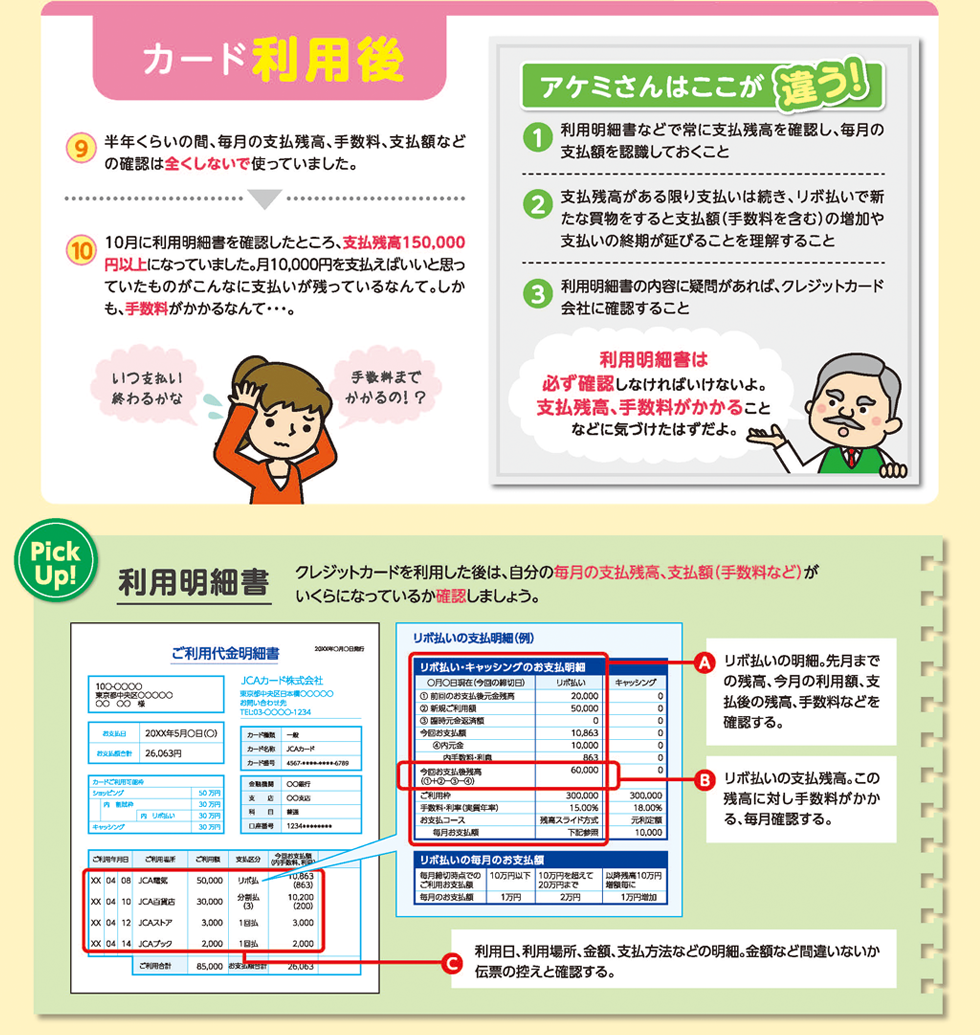
すでにリボ払いの残高を抱えてしまっている場合、放置して時間が解決してくれることは絶対にありません。1日遅れるごとに手数料は増え続けます。以下の4つのステップを直ちに実行し、債務の泥沼から脱出してください。
ステップ1:リボ払い残高の確認方法
まずは現実の敵の大きさを把握します。カード会社のマイページ(Web明細アプリ)にログインし、「リボ払いご利用残高」「次回お支払い元金」「お支払い手数料」の3点を必ずメモ帳に書き出してください。紙に数値を書き出し視覚化することが、現在バイアスを脱する最初の行動です。
ステップ2:クレジットカードの自動リボ解除方法
利用明細画面のメニューから「リボ払い設定・変更」に進み、「自動リボ(楽Pay、マイ・ペイすリボ、スマリボ等)」を完全に解除してください。Web上で解除手続きが分かりにくい設計になっているカード会社も多いため、その場合はカード裏面のカスタマーサポートへ直接電話をかけ、「今後の買い物をすべて普通の一括払いに戻し、自動リボ登録を解約したい」とオペレーターに伝えて即座に解除させます。
ステップ3:リボ払いの一括返済・繰り上げ返済
毎月の定額支払いを待っていては手数料を払い続けるだけです。ボーナスや貯金の一部を充当し、銀行ATMやネットバンキング(Pay-easy等)を利用して「一部繰り上げ返済」または「一括返済」を実行してください。元金を10万円減らすだけで、将来支払う予定だった数万円の手数料を合法的に消滅させることができます。
ステップ4:返済が立ち行かない場合のリボ払い救済制度と減額診断
すでに残高が100万円を超え、毎月の手取り収入から返済しても元金が減らない状態に陥っている場合は、自力返済に固執せず「任意整理」などの債務整理手続きを検討すべきです。弁護士や司法書士がカード会社と交渉することで、将来発生する利息(年利15%)をゼロ(将来利息カット)にし、元金のみを3〜5年の分割で完済する合意を取り付けることが可能です。公的機関である「法テラス(日本司法支援センター)」や自治体の無料法律相談窓口、または各種の借金減額診断を活用し、利息の垂れ流しを今すぐ法的に食い止めてください。
【リボ 払い と は】に関するよくある質問(FAQ)
Q1:一括払いで買ったつもりなのに、なぜかリボ払いになっていたのはなぜですか?
A1:カード入会時や更新時に、ポイント付与などのキャンペーンを契機として「自動リボ設定(登録型リボ)」にチェックを入れてしまっていた可能性が極めて高いです。カード会社によっては最初からリボ払い専用として発行されるカード(券面に表記が目立たない場合がある)も存在します。カード裏面の電話窓口に問い合わせ、現在の設定状態を確認して解除手続きを行ってください。
Q2:リボ払いを途中で一括返済したら、残りの手数料はどうなりますか?
A2:一括返済を行った日までの日割り手数料のみを支払えばよく、それ以降に発生するはずだった将来の手数料を支払う必要は一切ありません。手数料負担を最小限に抑える最も確実な方法は、1日でも早く元金をまとめて完済することです。
Q3:リボ払いの返済が苦しいのですが、他社のカードローンで借り換えるのは有効ですか?
A3:金利が劇的に下がる場合(例:銀行のおまとめローンで年利5〜7%程度に借り換えられる場合)を除き、安易な借り換えは危険です。消費者金融のカードローン金利は年利18.0%程度であり、リボ払い(年利15.0%)よりも高金利になるケースがあります。借金を借金で埋める自転車操業に陥る前に、弁護士などの専門家に相談して将来利息のカット(任意整理)を検討する方が根本的な解決につながります。
まとめ:数字の冷徹な事実を直視し賢いクレジットライフを
リボ払いは、金融機関にとっては「高利回りで長期間にわたり安定的な利息収入を生み出し続ける最強の収益エンジン」ですが、利用者にとっては「元金を不可視化し、支払いの痛みを麻痺させながら資産を削り取る金融トラップ」になり得ます。
資本主義のルールにおいて、仕組みを知らない側が知っている側にコストを支払い続ける構造は変わりません。甘い言葉で飾られた「毎月定額の安心感」という宣伝文句に惑わされず、まずは手元の明細書を開いて利用残高と支払手数料の数値を直視してください。自動リボの解除と積極的な繰り上げ返済こそが、健全な生活防衛のための第一歩となります。 (出典: リボ 払い と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。