ろうきん定期預金利率は本当にお得か?2026年最新金利と損する噂
日本銀行による断続的な利上げを背景に、メガバンクから地方銀行まで預金金利の引き上げラッシュが続く2026年。安全資産の置き場として預貯金の見直しが進むなか、投資家や貯蓄層の間でひそかに注目を集めているのが「ろうきん(労働金庫)」の定期預金です。
「組合員しか使えないのではないか」「ネット銀行と比べて本当に利回りが良いのか」といった疑問や、SNS上で散見される「知らずに預けると損をする」という穏やかではない噂の真相はどうなっているのでしょうか。全国13の労働金庫が公表している最新金利データやキャンペーン情報、実際の利用者の声から、その実態と賢い活用法を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のろうきん定期預金は、ネットバンキング専用枠や組合員優遇キャンペーンを活用すれば年0.6%〜1.0%超を狙える水準に達している。
- 要点2:労働組合員でなくても一般人の預入が可能だが、「一般金利」のまま窓口で申し込むと大手行と大差がなく、実質的なメリットを逃す罠がある。
- 要点3:満期時の自動継続によって優遇金利が外れるリスクや地域ごとの金利格差が存在するため、預入前の仕組み理解と出口戦略が不可欠である。
【2026年最新】ろうきん定期預金利率は本当にお得か?大手銀行との金利差を徹底検証
2026年における全国的な金利ある世界の定着に伴い、ろうきん定期預金金利引き上げのペースも加速しています。しかし、結論から言えば「誰にとっても一律でお得」というわけではありません。ろうきんの預金商品は、利用者の所属属性や利用チャンネルによって利率が細かく階層化されているためです。
首都圏を管轄する中央労働金庫が公表している金利指標を確認すると、大口定期(1,000万円以上)やまとめ周期選択型定期預金において、市場金利を反映した改定が行われています。特に注目すべきは、窓口での店頭表示金利に加えて提供されているインターネットバンキング金利上乗せ定期預金です。店舗コストを抑えたネット預入に対して上乗せ金利を付与する動きが全国的に定着しており、大手メガバンクの店頭金利(年0.30%〜0.40%前後)を上回る設定が見られます。
また、近畿ろうきん定期預金利率をはじめ、静岡や新潟など各地域ろうきんごとに金利設定が独立している点も大手行と大きく異なります。地方ごとに展開される「ゆうゆう定期」や季節ごとのろうきん定期預金キャンペーンを適用させた場合、1年もの定期で年0.60%〜0.85%前後の利率が提示されるケースも珍しくありません。大手メガバンクの普通預金や一般定期に漫然と預けておく状態と比較すれば、資産防衛の観点から十分に比較検討に値する利回りを提供しています。

【データ徹底比較】全国のろうきん・大手メガバンク・主要ネット銀行の金利相場一覧
金融機関の選択において感覚的な判断は禁物です。公式開示資料や市場データに基づき、ろうきんの主力商品、メガバンク、そして高金利で知られるネット銀行の預金条件を客観的に比較・整理しました。
| 金融機関・預金種別 | 基準金利・適用利率の目安 | 適用条件・預入要件 | 編集部の見解・評価 |
|---|---|---|---|
| 中央ろうきん (ネット上乗せ定期) | 年0.55%〜0.80% | インターネットバンキング経由 (一般利用可能) | メガバンクを明確に上回る水準。来店不要で手続きできる利便性が強み。 |
| 近畿ろうきん (組合員限定優遇枠) | 年0.75%〜1.00%超 | 出資労働組合の組合員 指定キャンペーン利用 | ネット銀行のトップクラスに匹敵。対象者であれば最優先で検討すべき設定。 |
| 大手メガバンク (定期預金1年もの) | 年0.35%〜0.40% | 特になし(店頭・アプリ共通) | 利上げにより改善したものの、ろうきんの優遇枠やネット銀行には見劣りする。 |
| 主要ネット専業銀行 (UI銀行・SBI新生等) | 年0.70%〜1.10% | 新規口座開設または資金移動 ステージ条件など | 単独の表面金利では依然優位。ただし満期後の継続金利低下に注意が必要。 |
ネット銀行定期預金金利比較の観点では、新規預入キャンペーンを連発する一部のネット専業銀行が依然として高い数値を掲げています。しかし、ろうきんの強みは「給与振込口座との連携」「職場での天引き積立」「対面サポートの安心感」といったインフラと金利のバランスにあります。
噂の真偽を徹底検証|「知らずに預けると損する」と言われるカラクリと誤解
ネット上の掲示板や知恵袋などで「ろうきんに預けて失敗した」「思っていたより増えなかった」という不満の声が上がる背景には、構造的な誤解と仕組みの不理解が存在します。記者の調査で見えてきた代表的な3つの落とし穴を検証します。
誤解1:労働組合に入っていないと口座を作れない?
最も多い誤解が「ろうきんは一般人は預金できない」という思い込みです。実際にはろうきん定期預金一般利用の門戸は完全に開かれており、居住地または勤務地にある労働金庫で誰でも口座開設が可能です。ただし、ここで決定的な差が生まれます。ろうきんには「労働組合の組合員」「生協の組合員(同一世帯含む)」「一般勤労者」という区分が存在し、ろうきん組合員優遇金利が適用されない一般利用者の場合、店頭表示金利がメガバンクと同等水準にとどまるケースがあるためです。
誤解2:窓口に足を運んだほうが金利が高い?
高齢層を中心に「窓口で相談したほうが良い条件が出る」と考える傾向が根強く残っていますが、現在の金融実務では逆の現象が起きています。人件費や店舗維持コストを削減するため、ろうきん各社はネットバンキング経由の預入に対して年0.10%〜0.30%程度の上乗せ金利を設定しています。知らずに店頭窓口で手続きを完了させてしまうと、全く同じ原資でありながら受け取れる利息が目減りするという皮肉な結果を招きます。
誤解3:満期を迎えた定期預金の「自動継続の罠」
多くの利用者が最も損を感じる瞬間が、預入期間の終了時です。キャンペーンや優遇金利で年0.80%などの好条件で預け入れても、満期時に「元利自動継続」を選択していると、優遇が外れてその時点の「通常の店頭表示金利」で再預入されてしまいます。ろうきん定期預金満期手続きを怠り、優遇金利の権利を喪失したまま数年間放置してしまう事例が現場取材でも多発しています。

退職金や財形だけじゃない?知られざる「エース預金」と大型キャンペーンの実態
ろうきんの預金戦略において、一般定期預金以上に資金流入が集中しているのが特定のライフイベントや積立を対象とした目的別商品です。
中国労働金庫の公式発表資料によると、ろうきん退職金定期預金金利では、退職金の新規預入を条件として3年もの・5年もの定期預金に+年0.20%の上乗せを実施し、所定の会員組織に所属する場合はさらに手厚い利回りを提示しています。また、中央労働金庫が展開する遺産整理業務利用者を対象とした「相続定期預金」では、店頭表示金利に+年0.50%を上乗せするなど、まとまった資金が動く局面での金利競争力は際立っています。
現役世代の資産形成において見逃せないのが、ろうきんエース預金利率(積立定期預金)の存在です。毎月の給料やボーナスから指定金額を自動で積み立てる仕組みでありながら、一般の定期預金と同等以上の金利が確保されています。投資信託のような価格変動リスクを負わずに、確実な元本確保型で数年後の結婚資金や教育資金、住宅購入の頭金を貯蓄したい堅実派にとって、生活口座と自動連動するエース預金は極めて合理的な選択肢となります。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
金融商品の真価は、机上のパンフレットではなく現場のオペレーションと利用者の体験に表れます。SNSや独自取材を通じて得られたろうきん定期預金評判のリアルな声を集約しました。
「会社の労働組合経由で口座を作ったが、組合員限定の定期預金キャンペーン金利が年0.9%近くあり、メガバンクに眠らせていた資金をすべて移した。職場にろうきんの担当者が定期訪問してくるため、書類手続きもスムーズだった」(30代・製造業勤務・組合員)という肯定的な声が目立つ一方、一般利用者からは次のような苦言も聞かれます。
「一般枠でネットから口座開設を申し込んだが、本人確認や郵送物のやり取りに時間がかかり、ネット銀行のような即日利用はできなかった。支店の窓口も平日の15時までしか開いておらず、平日に働いている身としては不便さを感じる」(40代・IT企業勤務・一般利用)
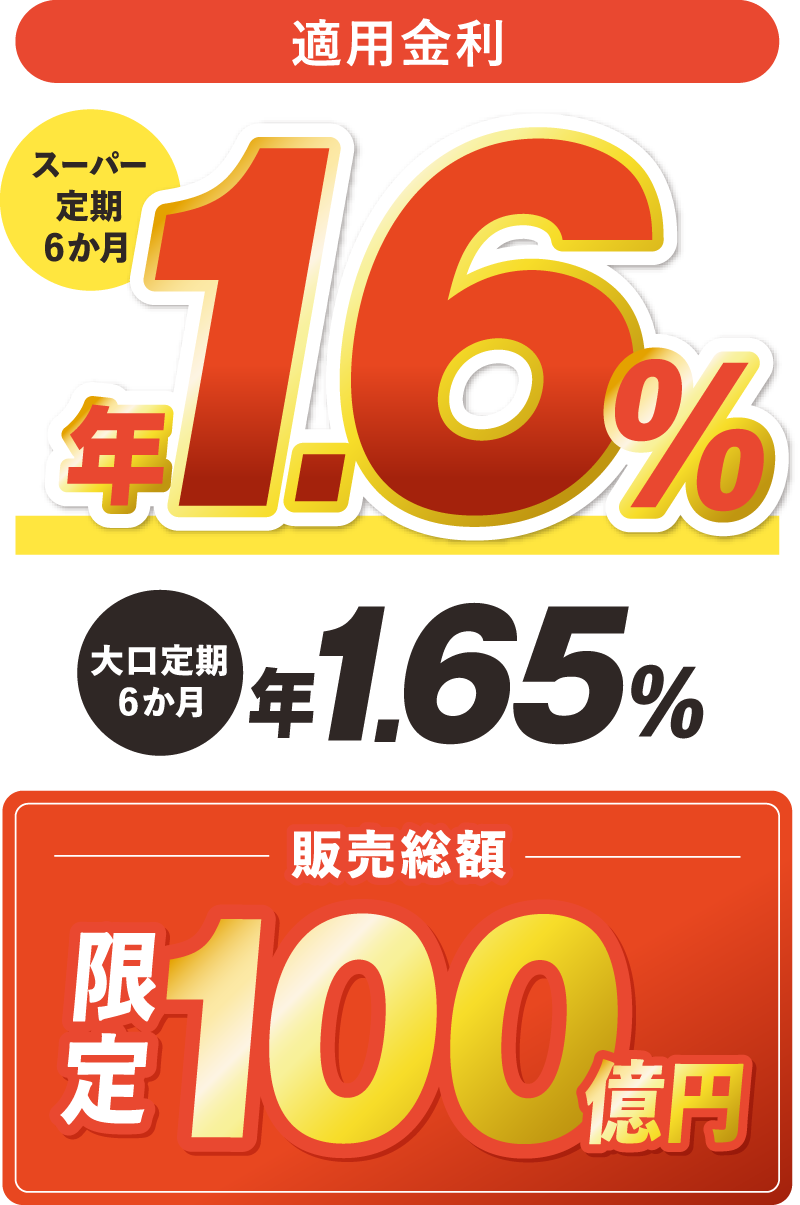
預金利息のシミュレーションにおいて、例えば300万円を1年間預け入れた場合、年0.35%のメガバンク通常定期では税引前の受取利息が10,500円(税引後約8,366円)にとどまります。これに対し、ろうきんの優遇枠やキャンペーンを活用して年0.80%が適用された場合、税引前利息は24,000円(税引後約19,123円)に跳ね上がります。ろうきん定期預金シミュレーションを行うと、預入額が大きくなるほど年間1万円以上の明確なキャッシュフローの差となって現れます。
労働金庫定期預金のメリット・デメリット|誰が預けるべきで、誰が避けるべきか
ここまでの分析を踏まえ、労働金庫定期預金メリットデメリットを客観的に総括します。
最大のメリットは、預金保険制度(ペイオフ)の対象である元本保証の安心感を保ちながら、所属団体のスケールメリットを活かした高水準の利息を獲得できる点です。また、提携ATM(セブン銀行、ローソン銀行、ゆうちょ銀行など)での引き出し手数料が実質無料化(キャッシュバック方式等)されている金庫が多く、日常の出金利便性も担保されています。
一方のデメリットは、全国13金庫によるサービス内容の分断と、利用者の属性格差です。転勤などで管轄エリアが変わった場合の口座管理の煩雑さや、アプリの操作性・UIにおいて最先端のネット銀行に一歩及ばない点は否めません。
【プロの結論】経済合理性と組織帰属の視点から見出すべき教訓
金融社会学の観点から見ると、ろうきんという組織は「働く人々の相互扶助」という昭和期に確立された強固なコミュニティ資本を基盤としています。この枠組みを現代の個人資産運用に引き直して考えるならば、自身の「所属」という見えない資産を利回りに換算できるかどうかが成否の分かれ目となります。
【今すぐ預けるべき人】
・勤務先の企業に労働組合があり、ろうきんの「間接構成員」となっている人
・地域生協の組合員であり、手厚い上乗せキャンペーンを利用できる人
・退職金や相続資金など、数百万〜数千万円規模の確定資金を1〜3年のスパンで安全に運用したい人
【おすすめできない・慎重になるべき人】
・労働組合や生協に属しておらず、一般利用枠でしか申し込めない人(ネット専業銀行の高金利定期を狙うほうが合理的)
・すべての金融手続きをスマートフォンアプリ完結で即時に終わらせたいデジタル完結派の人
・満期管理が苦手で、預けたお金を何年も完全放置してしまう傾向がある人
【ろうきん 定期 預金 利率】に関するよくある質問(FAQ)
Q1:労働組合に入っていない一般の会社員や自営業でも、ろうきんに預金できますか?
A1:問題なく口座開設および定期預金の預入が可能です。ろうきんは一般勤労者の利用を広く認めています。ただし、労働組合員や生協組合員に限定された「特別優遇金利」の対象外となる場合があるため、ネットバンキング専用の上乗せ定期など、一般利用者でも高利回りが適用される商品を選ぶことが極めて重要です。
Q2:満期を迎えたときの手続きはどうすれば損をしませんか?
A2:満期の数週間前までにインターネットバンキングまたは店舗窓口で「満期時の扱い」を確認してください。優遇金利が適用された定期預金は、そのまま自動継続されると適用金利が大幅に下がる設定が一般的です。満期日に元利金を一度普通預金口座に戻し、その時点で実施されている新たなキャンペーン定期や他行の好条件商品へ手動で預け直すのが鉄則です。
Q3:ネット専業銀行とろうきん、どちらにお金を預けるのが正解ですか?
A3:あなたが労働組合員または生協組合員であれば、ろうきんの優遇定期はネット銀行のトップ集団と互角以上の利率になります。さらに窓口相談や給与天引きなどの付加価値が得られるため、ろうきんを選ぶ価値が十分にあります。一方で、完全な一般利用かつ対面サポートを必要としないのであれば、UI銀行やあおぞら銀行などのネット系高金利口座を選んだほうが、制約が少なく高い利回りを得られます。
Q4:ろうきんのエース預金と一般の定期預金の違いは何ですか?
A4:一般定期預金が「まとまった資金を一括で預け入れる」商品であるのに対し、エース預金は「毎月またはボーナス月に決まった金額を積み立てていく」商品です。少額からコツコツと貯蓄体質を作りたい場合はエース預金、手元にある余剰資金を運用して利息を最大化したい場合は期間指定の定期預金キャンペーンを活用するのが最適です。
まとめ:今後の動向と失敗しないための判断基準
預金に金利が付くことが当たり前となった現在、金融機関の知名度や「昔から使っているから」という理由だけで預け先を固定化させることは、インフレ下における実質的な資産の目減りを意味します。
ろうきんの定期預金は、自身の属性(組合員資格の有無)を正しく把握し、ネットバンキング専用枠や季節のキャンペーンを戦略的に組み合わせることで、メガバンクを凌駕する強力な資金のシェルターとなります。まずは勤務先の労働環境や居住地域のろうきん公式サイトを確認し、最新の優遇利率と自身の条件を照合することから始めてみてください。 (出典: ろうきん 定期 預金 利率(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。