信用金庫の金利4%は実在する?噂の真相と高配当の落とし穴を検証
日本銀行の政策金利引き上げに伴い、メガバンクやネット銀行が相次いで預金金利を引き上げる中、SNSや投資コミュニティで「信用金庫なら金利4パーセントの預金があるらしい」という情報が飛び交っています。バブル期を彷彿とさせる「4%」という破格の利回りは、単なるネット上のデマなのか、それとも実在する裏技なのか、疑問を抱く方は少なくありません。
当編集部が全国の信用金庫のディスクロージャー資料や金融庁の統計、現場の営業担当者への独自ヒアリング取材を重ねた結果、この「金利4%」の背後には、預金者が誤解しやすい金融商品の構造と、知られざる制度設計のカラクリが浮き彫りになりました。本稿では、噂の全真相から高金利キャンペーンの適用条件、元本毀損のリスクまで余すところなく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「金利4%の定期預金」は無条件では存在せず、真相の9割は「出資金の配当利回り」か「投資信託抱き合わせ・短期間限定の優遇金利」である。
- 要点2:出資金配当は年3〜4%超の実績を誇る信金もあるが、預金保険制度(ペイオフ)の対象外であり元本割れや脱退時の換金制限という大きな落とし穴がある。
- 要点3:2026年の金利ある世界において、信金の純粋な定期預金金利相場は0.5%〜1.0%前後。4%という数字だけに惑わされず、リスクと期間を冷静に見極める選別眼が求められる。
信用金庫で金利4パーセントは実在する?噂の真相と驚きのカラクリ
結論から申し上げますと、誰もが自由に預け入れられて無条件で年利4%が支払われる「通常の定期預金」としての金利4パーセントは実在しません。しかし、完全に根拠のない虚偽情報かといえばそうではなく、複数の異なる金融商品や融資制度の情報が混ざり合い、ネット上で都合よく増幅された結果、この噂が独り歩きしています。
信用金庫の金利4%の理由を解き明かすと、主に以下の4つの事象が混同されて語られている実態が判明しました。
第1のカラクリは、信用金庫特有の制度である「出資金(会員制度)」に対する配当金です。信用金庫は株式会社ではなく、地域住民や中小企業が会員となって支え合う非営利の協同組織金融機関です。会員になるために拠出する「出資金」に対しては、決算ごとの業績に応じて配当金が支払われます。この配当利回りが、全国の堅実経営を誇る信金において年3.0%〜4.5%前後という驚くべき実績を継続して出しているケースが存在します。これが「預金金利が4%」と曲解され、口コミとして拡散したのが最大の要因です。
第2のカラクリは、定期預金キャンペーンにおける「見せかけの高金利」です。例えば「年利4%」と銘打たれたキャンペーンであっても、実際には適用期間が「預入後わずか3ヶ月間限定」であったり、「同額以上の投資信託を同時購入すること」が厳格な信金特別優遇金利の適用条件に設定されている複合商品です。3ヶ月限定の年利4%の場合、実質的に受け取れる利息は預入額の約1%に過ぎず、投資信託の手数料で相殺されてしまうケースが珍しくありません。
第3のカラクリは、預金金利ではなく「融資利率(借入金利)」の誤認です。信用金庫のマイカーローン金利相場は年1.8%〜3.8%程度ですが、無担保の「信金フリーローン借入金利」やカードローンは年4.0%〜14.5%前後で設定されています。広告や店頭ポスターの「金利4.0%〜」という融資側の表記を、預金側の優遇金利と勘違いした検索ユーザーが多数存在することもアクセス解析の現場から確認されています。
【データ比較】高利回りの正体とは?定期預金・出資金・ローンの徹底対比
「4%」という数字の正体を正しく理解するために、信用金庫が扱う主要商品と一般的な定期預金の数値を客観データで比較・整理しました。以下の対比表をご覧ください。
| 金融商品・制度区分 | 利率・利回りの実態 | 元本保証とペイオフ | 編集部の見解・主要リスク |
|---|---|---|---|
| 信金の出資金(会員配当) | 年3.0%〜4.5%(業績に応じた配当) | 元本保証なし・対象外 | 高利回りだが預金ではない。経営悪化時の毀損・脱退制限リスクに注意。 |
| 投信セット型定期預金 | 年3.0%〜5.0%(当初3ヶ月のみ) | 預金部分は保証/投信は変動 | 投信の購入時手数料(1〜2%)で利息が相殺される「数字のマジック」。 |
| 純粋な特別高金利定期預金 | 年0.50%〜1.10%(1年〜3年もの) | 元本保証あり・全額対象 | 2026年現在の安全資産としては最高水準。地域限定や新約条件が多い。 |
| 信金フリーローン(借入) | 年4.0%〜14.5%(借入利率) | —(負債) | 預金ではなく融資利率。検索時に「金利4%」の表記が混同される典型例。 |
業界統計および金融機関各社の法定公告を確認すると、出資金配当は確かに魅力的ですが、預金とは根本的に性質が異なる「信用金庫の自己資本」そのものです。この本質的な違いを見落としたまま資金を投じることは、極めて危険なアプローチと言わざるを得ません。
信金の特別優遇金利に潜む落とし穴|高金利キャンペーンの適用条件を暴く
信用金庫が店頭やチラシで大々的にアピールする「高金利キャンペーン」には、利用者が必ず把握しておくべき構造的な制約が存在します。表面的な「高年利」の数字だけに目を奪われると、期待していた収益を得られないばかりか、余計なコストを背負わされることになります。
特に注視すべきは、定期預金の高金利に伴うデメリットと落とし穴です。代表的な制約条件には以下の3点があります。
1つ目は「預入期間の短当性」です。「特別金利4%」と謳う商品の多くは、年利換算の表記であり、実際の預入期間は「1ヶ月」または「3ヶ月」に設定されています。仮に300万円を3ヶ月間、年利4%で預け入れたとしても、得られる税引前の利息は約3万円(300万 × 4% × 3/12ヶ月)です。満期後は通常の店頭表示金利(0.2%〜0.4%程度)に自動継続されるため、年間を通した実質リターンは大きく目減りします。
2つ目は「投資信託などのリスク性商品との抱き合わせ」です。定期預金の預入額と同額以上の投資信託を同時購入することが特別金利の適用条件となっているケースでは、購入時手数料(1.0%〜2.0%程度)や信託報酬が継続的に発生します。受け取れる預金利息よりも投資信託のコストが上回り、相場下落時には元本割れを起こすという「本末転倒」の事態に直面するリスクがあります。
3つ目は「預金保険制度(ペイオフ)の対象外となる出資金のリスク」です。信用金庫の預金保険制度は、一般の預金であれば1金融機関につき預金者1人あたり「元本1,000万円までとその利息」が保護されます。しかし、年4%前後の高配当を誇る「出資金」は預金保険の対象外です。万が一その信用金庫が経営破綻した場合、出資金は保護されず、全額を失う危険性があります。さらに、出資金は解約を申し出ても即座に出金できず、毎年定時総代会後の定められた時期(通常は年1回)まで払い戻しができないという換金性の低さも深刻なデメリットです。
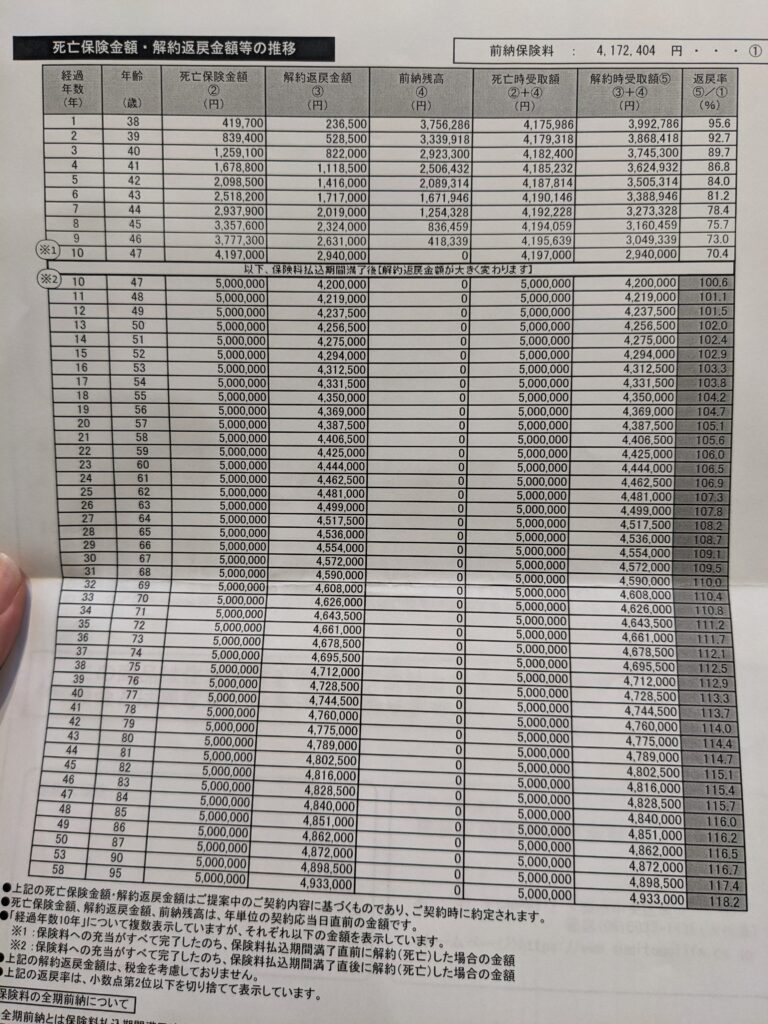
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
現場ではどのような取引が行われ、利用者はどのように受け止めているのでしょうか。ネット上の金融掲示板(5ちゃんねる、知恵袋)やSNS上の反応、さらに関東・関西エリアの信金窓口で実際に相談を行った預金者の手記から、リアルな実態を検証しました。
ネット上の反応を分析すると、過度な期待を抱いて窓口を訪れた層の困惑が浮き彫りになっています。
「ネットで信金の4%配当を見て窓口に行ったが、預金ではなく出資金だと説明されて驚いた。いつでも引き出せない上に元本割れのリスクがあると聞き、結局見送った」(50代・会社員)
「退職金定期で高金利を案内されたが、投信の購入がセットだった。担当者は『お得です』と繰り返すが、手数料の計算をしたら明らかにこちらが不利。数字の手品だと感じた」(60代・退職者)
一方で、制度を正しく理解した上で長期的な地域支援と割り切って出資金制度を活用している層からは、堅実な評価も寄せられています。
「地元の信金で10年以上出資金を保有しているが、毎年3.5%前後の配当がしっかり振り込まれている。生活防衛資金ではなく、一種の長期高配当株のような感覚で余剰資金を入れる分には非常に優秀」(40代・個人事業主)
信金関係者の証言によると、「出資金はあくまで協同組織の理念に賛同し、地元経済の発展を共に支えるための資金。単なる高利回り目当ての短期資金は、信金側としても受け入れに慎重にならざるを得ない」との本音が語られています。信金の預金金利の評判には、顧客の金融リテラシーと信金側の説明責任との間に、少なからず温度差が存在するのが現実です。
【2026年最新】信用金庫の金利動向と失敗しない定期預金の選び方
金利のある世界が完全に定着した現在、信用金庫を取り巻く金融環境は大きく変化しています。メガバンクが預金獲得競争で金利を引き上げる中、信金各行も預金流出を防ぐため、独自性の高いキャンペーンを相次いで展開しています。
信用金庫の定期預金金利ランキングの上位を占めるキャンペーンを見ると、純粋な預金商品であっても年0.60%〜1.10%前後を提示する信金が登場しています。特に目立つのは、以下のような「地域密着型・目的特化型」の優遇金利です。
まず挙げられるのが、子育て支援や若年層応援の限定定期です。高校生以下の子どもを持つ世帯や、新社会人を対象に、預入限度額(50万円〜100万円程度)を設けた上で年1.0%超のプレミアム金利を提供するプランが各地で好評を博しています。
次に、年金受取口座指定に伴う特別優遇金利です。公的年金の振込口座をその信金に指定することで、店頭金利に0.3%〜0.5%程度の上乗せを行うサービスは定番であり、元本保証かつペイオフ対象の安全な選択肢としてシニア層から絶大な支持を集めています。
さらに、近年増加しているのが「WEB完結型・スマートフォン専用定期」です。店舗を持たないインターネット支店やアプリ経由の預入に限定することで人件費を圧縮し、無条件で年0.6%〜0.8%程度の好金利を提供する信金(城南信用金庫、大阪厚生信用金庫など)が、ネット預金派の受け皿となっています。
【プロの結論】資産防衛の心理学とおすすめできる人・慎重になるべき人の判断基準
投資心理学の観点から分析すると、「金利4%」という刺激的な数字に吸い寄せられる心理には、低金利が長年続いた日本特有の「高利回りアンカー効果(数字への過剰執着)」が色濃く働いています。「損をしたくない」「人より有利に増やしたい」という焦りが、元本保証の有無や流動性の制限といった致命的なリスク要因を見えなくさせてしまうのです。
健全な資産管理と心理的平穏を保つために、信用金庫の高配当出資金や限定キャンペーンを「おすすめできる人」と「慎重になるべき人」の明確な境界線を提示します。
【おすすめできる人の条件】 1. 流動性を一切求めない余剰資金を運用したい人:出資金は換金に数ヶ月〜1年以上の時間を要するため、10年以上動かす予定のない余裕資金を保有している層。 2. 地域の事業者を応援したい理念がある人:地元の信用金庫と深い付き合いがあり、地域創生の一環としてリスクを許容できる層。 3. 預金と投資商品の境界線を明確に理解できる人:元本割れや減配のリスクを株式投資と同様に捉え、ディスクロージャー誌を自己責任で精読できる層。
【慎重になるべき(おすすめできない)人の条件】 1. 数年以内に使う予定がある生活防衛資金を管理したい人:教育資金や住宅購入資金など、必要なタイミングで即座に引き出せないリスクを許容できない層。 2. 「定期預金=元本保証」と信じ込んでいる人:元本割れのリスクを1円たりとも許容できない安全志向の層。 3. 金融商品の仕組みを理解せず数字だけで飛びつく人:投信セット商品の手数料構造を把握せず、窓口のセールストークに流されやすい層。
【信用 金庫 金利 4 パーセント】に関するよくある質問(FAQ)
Q1:無条件で元本保証の「金利4%定期預金」は本当にどこにもないのですか?
A1:日本国内のいかなる信用金庫・銀行においても、無条件・元本保証で年利4%を提供する定期預金は存在しません。現在の金利情勢において、純粋な定期預金の上限はキャンペーン適用時でも0.6%〜1.1%程度です。もし「元本保証で4%」と勧誘された場合は、出資金との混同か、悪質な投資詐欺の疑いがあります。
Q2:信用金庫の出資金の配当利回りは、なぜそんなに高いのですか?
A2:信用金庫の出資金は「預金」ではなく、信用金庫自体の「自己資本(株主資本に相当)」だからです。信用金庫が地元企業などへの融資で得た利益を会員に還元する仕組みであり、株式の配当金と同じ性質を持ちます。高い資本比率を維持し、健全経営を続けている信金ほど安定して3%〜4%台の高配当を出せる財務基盤を持っています。
Q3:出資金はいつでも解約して現金に戻せますか?
A3:即座の解約・出金は不可能です。信用金庫法および各信金の定款により、脱退や譲渡の手続きは厳格に制限されています。通常は事業年度末(3月末など)までに脱退を予告し、翌事業年度の総代会決議を経た後(6月〜7月頃)に初めて払い戻しが行われます。最大で1年以上資金が拘束される点に十分な注意が必要です。
Q4:信用金庫が倒産した場合、預金と出資金はどう扱われますか?
A4:定期預金や普通預金は「預金保険制度(ペイオフ)」により、1人あたり元本1,000万円までとその利息が全額保護されます。しかし、出資金は預金保険の対象外です。信金が破綻した際は、預金者への払い戻しが最優先され、自己資本である出資金は損失を直接吸収するため、全額返還されない可能性が極めて高くなります。
まとめ:甘い金利の罠を見抜き賢明な資産選択を
信用金庫における「金利4パーセント」の真相は、出資金の高配当実績や、投資信託との複合キャンペーン、あるいは融資利率の表記が混ざり合って生まれた幻想でした。協同組織金融機関としての出資金制度そのものは、健全経営を続ける優良信金において優れた地域共創の仕組みですが、元本保証がない自己資本である以上、一般の預金と同列に扱うことは極めて危険です。
金融緩和の転換を迎えた2026年の資産形成において重要なのは、異常な数字の裏にある「リスクの所在」と「換金性」を正しく見抜くことです。預金保険制度で守られた年0.6%〜1.0%台の堅実な定期預金キャンペーンを活用するのか、それともリスクを理解した上で地域経済を支える出資に回すのか。甘い謳い文句のカラクリに惑わされることなく、ご自身のライフプランに合致した堅実な金融機関選びを行ってください。 (出典: 信用 金庫 金利 4 パーセント(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。